

Учетная политика: порядок формирования и утверждения
Организация самостоятельно формирует свою учетную политику (УП), основываясь на принципах бухгалтерского учета: непрерывности деятельности, обособленности, начисления, соответствия доходов и расходов, правдивости, преобладания экономического содержания, осмотрительности, нейтральности, полноты, понятности, сопоставимости, уместности (ст. 3, п. 2 ст. 9 Закона № 57-З1).
Формирование УП входит в обязанности лица, осуществляющего руководство бухгалтерским учетом организации, а именно:
- главного бухгалтера;
- руководителя организации, если он осуществляет ведение бухгалтерского учета и составляет отчетность лично;
- организации или ИП, оказывающих услуги по ведению бухгалтерского учета и составлению отчетности (п.п. 1 и 11 ст. 8 Закона № 57-З).
Оформление УП
Сформированная УП излагается в положении об УП, которое подписывается главным бухгалтером организации и утверждается ее руководителем (п. 1 ст. 9 Закона № 57-З).
Однако если бухгалтерский учет ведет специализированная организация или ИП, то положение об УП подписывает руководитель этой организации или ИП.
Форма, в которой утверждается УП, избирается организацией самостоятельно.
При утверждении УП следует учитывать требования Инструкции № 42.
Утверждение документа может производиться двумя способами, имеющими одинаковую юридическую силу:
1) должностным лицом (руководителем организации). В этом случае гриф утверждения состоит из слова «УТВЕРЖДАЮ», наименования должности лица, включая видовое (институт, комитет и т.п.) или сокращенное наименование организации, его собственноручной подписи, расшифровки подписи и даты утверждения:
УТВЕРЖДАЮ
Директор института
Новиков А.И.Новиков
01.12.2020
При утверждении документа, составленного не на бланке, в наименование должности лица, утвердившего документ, включается полное наименование организации;
2) изданием распорядительного документа (например, приказа). При этом гриф утверждения состоит из слова «УТВЕРЖДЕНО», названия вида документа в именительном падеже, его даты и регистрационного индекса (п. 52 Инструкции № 4):
УТВЕРЖДЕНО
Приказ Министра информации
Республики Беларусь
01.12.2020 № 32
или
УТВЕРЖДЕНО
Протокол общего
собрания акционеров
01.12.2020 № 15
Справочно: как правило, второй способ утверждения используется в том случае, когда введение утверждаемого документа требует дополнительных предписаний и разъяснений, иных действий, связанных с его применением.
Срок утверждения руководителем вновь созданной организации положения об УП – не позднее 30-го календарного дня с даты государственной регистрации этой организации. Применяется оно с даты государственной регистрации (п. 3 НСБУ № 803).
В примере показано, как может быть оформлен приказ об утверждении УП.
УП организации, которая в середине календарного года прекратила ведение учета в книге учета при УСН и перешла на бухгалтерский учет, должна быть сформирована и утверждена ее руководителем до начала ведения бухгалтерского учета.
Пример.
Приказ об утверждении УП организации, зарегистрированной в 2020 году
ЗАО «А»
|
ПРИКАЗ 27.11.2020 № 10 г. Минск
Об утверждении Положения
Во исполнение ст. 9 Закона Республики Беларусь от 12.07.2013 № 57-З «О бухгалтерском учете и отчетности» и на основании нормативных правовых актов, регулирующих вопросы бухгалтерского учета, отчетности и налогообложения, ПРИКАЗЫВАЮ: 1. Утвердить Положение об учетной политике (прилагается). 2. Настоящий приказ вступает в силу с 01.12.2020. Директор Иванов А.И.Иванов |
Обязательные элементы УП
Согласно п. 4 ст. 9 Закона № 57-З УП организации должна включать:
1. Применяемые виды учетной оценки. Учетной является стоимостная оценка активов, обязательств, собственного капитала, доходов, расходов организации в бухгалтерском учете и (или) отчетности (абз. 21 ст. 1 Закона № 57-З).
Оценка производится в белорусских рублях.
Законодательством РБ устанавливается порядок:
пересчета стоимости активов и обязательств, выраженных в иностранной валюте, в белорусские рубли, а также учета разниц, образующихся при таком пересчете;
применения для учетной оценки первоначальной, приведенной (дисконтированной), переоцененной стоимости, а также других видов учетной оценки (ст. 12 Закона № 57-З).
2. План счетов бухгалтерского учета, который представляет собой систематизированный перечень синтетических и аналитических счетов, необходимых для ведения бухгалтерского учета и составления бухгалтерской отчетности (рабочий план счетов). Он должен содержать полный перечень счетов, включая субсчета, аналитические и забалансовые счета, используемые в конкретной организации. (ч. 1 п. 3 Инструкции № 504).
Рабочий план счетов разрабатывается организацией самостоятельно на основе типового плана счетов путем уточнения содержания приведенных в нем отдельных субсчетов, их исключения или объединения, а также введения дополнительных субсчетов (ч. 3 п. 3 Инструкции № 50).
Аналитический учет должен быть организован таким образом, чтобы обеспечить получение информации о наличии и движении активов, обязательств, собственного капитала, доходов и расходов организации, необходимой для составления бухгалтерской отчетности (ч. 4 п. 3 Инструкции № 50).
Признаки, по которым следует организовать аналитический учет, могут содержаться и в иных локальных правовых актах.
Например, организации-заказчики (застройщики) в строительной деятельности, осуществляющие возведение, реставрацию, реконструкцию объектов, собирают на сч. 08 «Вложения в долгосрочные активы» затраты по каждому объекту строительства, аналитический учет которых ведется по каждому объекту учета. В свою очередь аналитический учет затрат по каждому объекту учета должен обеспечить получение данных о затратах на строительно-монтажные работы и на работы по монтажу оборудования.
Организация может дополнительно организовать аналитический учет и по иным критериям.
Помимо наименования признака, на основе которого осуществляется аналитический учет (по видам затрат, местам их возникновения, местам хранения товарно-материальных ценностей, договорам и т.д.), можно предусмотреть и конкретный перечень статей, в соответствии с которым будет осуществляться аналитический учет.
Например, производственные организации могут установить перечни статей затрат, по которым будут учитываться затраты на сч.сч. 25 «Общепроизводственные затраты», 26 «Общехозяйственные затраты», 44 «Расходы на реализацию» (в части расходов на реализацию продукции).
Торговые организации могут предусмотреть для сч. 44 «Расходы на реализацию» перечни статей затрат, связанных с управлением организацией, а также с реализацией товаров.
3. Разработанные организацией формы ПУД.
В УП не отражаются обязательные к применению формы ПУД, к которым, например, относятся товарная и товарно-транспортная накладные, приходный и расходный кассовый ордера и т.д. (постановление № 3605). В нее включают только те формы, которые не предусмотрены законодательством, например, формы актов выполненных работ, на списание материалов и т.п. Их приводят в качестве приложений к УП.
В УП целесообразно включить график документооборота организации (он регламентирует в т.ч. движение ПУД).
При добавлении дополнительных реквизитов в формы ПУД, утвержденные республиканскими органами государственного управления, либо применении документов, форма которых законодательно не определена (например, акта на списание материалов, бухгалтерской справки-расчета, акта о выполненных работах (оказанных услугах)), необходимо закрепить это в УП с приложением разработанных форм.
Если организация использует формы ПУД, утвержденные указанными республиканскими органами, в неизменном виде, то в УП достаточно указать на факт их использования.
Своевременное и правильное оформление ПУД, передачу их в установленные сроки для отражения в бухгалтерском учете, а также достоверность содержащихся в них сведений обеспечивают лица, составившие и подписавшие эти документы (п. 9 ст. 10 Закона № 57-З).
В таблице представлены некоторые из форм бухгалтерской учетной документации, связанные с учетом расчетов с персоналом по оплате труда и другим операциям. Эти формы организация может самостоятельно разработать и закрепить в УП.
Формы бухгалтерской учетной документации, связанные с расчетами с персоналом
Таблица
|
Форма |
Нормативный правовой акт, которым утверждена форма |
|
Журнал регистрации выданных листков нетрудоспособности |
Инструкция № 1/16 |
|
Журнал регистрации выданных справок о временной нетрудоспособности |
|
|
Расчет средней заработной платы, сохраняемой за время отпуска |
– |
|
Командировочное удостоверение |
– |
|
Справка об удержании алиментов и их размере |
Постановление |
|
Расчетно-платежная ведомость |
– |
|
Расчетная ведомость |
– |
|
Авансовый отчет (форма № 286) |
Минфин |
|
Справка-расчет по удержанию алиментов |
– |
|
Расчет денежных средств на служебную командировку за границу |
Постановление |
|
Отчет о затраченных на служебные командировки за границу денежных средствах, а также рациональном и обоснованном их расходовании |
|
|
Отчет об израсходовании денежных средств на представительские расходы |
– |
4. Применяемую организацией форму бухгалтерского учета, под которой понимается порядок осуществления и обобщения записей на счетах бухгалтерского учета и совокупность его регистров, в которых производятся такие записи. При этом сами регистры представляют собой документы, в которых производятся регистрация, накопление и систематизация учетной информации, содержащейся в ПУД, в натуральных и стоимостных показателях или стоимостных показателях (абзацы 18 и 23 ст. 1 Закона № 57-З).
Основные требования, предъявляемые к регистрам бухгалтерского учета, содержатся в ст. 11 Закона № 57-З.
Формы бухгалтерского учета перечислены на схеме.
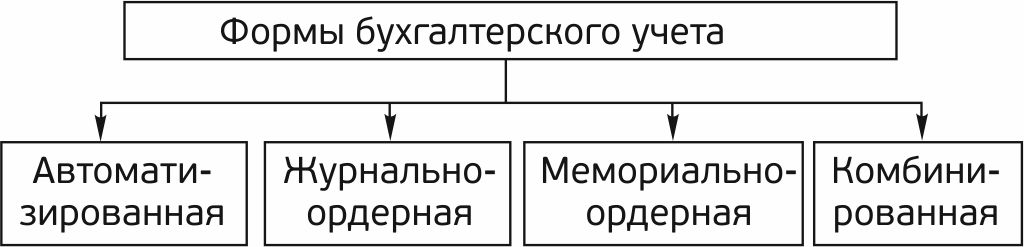
Справочно: наиболее часто применяемой является автоматизированная форма учета. При ее выборе в УП необходимо указать, что в качестве регистров бухгалтерского учета используются стандартные отчеты, автоматически формируемые в программе: оборотно-сальдовая ведомость, оборотно-сальдовая ведомость по счету, обороты счета, анализ счета, карточка счета, анализ субконто, обороты между субконто, карточка субконто, отчет по проводкам, главная книга и т.д.
5. Порядок проведения инвентаризации активов и обязательств.
При проведении инвентаризации фактическое наличие активов и обязательств организации сопоставляется с данными бухгалтерского учета (п. 1 ст. 13 Закона № 57-З).
Единый порядок проведения инвентаризации активов и обязательств организаций, ведущих в соответствии с законодательством бухгалтерский учет, оформления результатов инвентаризации и отражения их в бухгалтерском учете установлен Инструкцией № 1809.
Случаи проведения обязательных инвентаризаций, перечисленные в п. 2 ст. 13 Закона № 57-З, в УП можно не отражать. Целесообразно закрепить в ней порядок проведения инвентаризаций по решению руководства организации. Это можно сделать в виде графика инвентаризаций с указанием сроков (порядка их определения) и условий проведения, перечня проверяемых активов и обязательств и др. (ч.ч. 2 и 3 п. 8 Инструкции № 180).
Данный график является приложением к УП.
Проверка расчетов с работниками по заработной плате позволит:
- обнаружить ошибки, допущенные при расчетах с работниками, и соответственно переплату или недоплату подоходного налога и страховых взносов в ФСЗН и Белгосстрах;
- предотвратить нежелательные разбирательства (в т.ч. судебные) между работниками и организацией, связанные с полнотой и своевременностью расчетов по оплате труда;
- выявить состояние депонентской задолженности и провести ее списание как невостребованной;
- в отдельных случаях предотвратить несвоевременную выплату заработной платы.
В соответствии с п. 62 Инструкции № 180 в ходе инвентаризации обязательств, в т.ч. перед работниками организации, составляется акт инвентаризации расчетов с поставщиками и подрядчиками, покупателями и заказчиками, прочими дебиторами и кредиторами формы 14-инв (далее — акт формы 14-инв) (приложение 19 к Инструкции № 180).
Акт формы 14-инв составляется не менее чем в двух экземплярах (п. 23 Инструкции № 180).
6. Иные способы организации и ведения бухгалтерского учета. К ним можно отнести способы группировки фактов хозяйственной деятельности, применения счетов бухгалтерского учета, организации документооборота, обработки информации и др.
При определении видов учетной оценки и разработке способов учета организации нужно руководствоваться следующими правилами:
1. Если законодательство предусматривает несколько способов учета, то организация выбирает и закрепляет в УП тот из них, который она будет использовать. Обосновывать свой выбор не нужно.
Например, в УП нужно определить:
- дату принятия имущества к учету;
- способ оценки запасов при их приобретении и списании;
- способ начисления амортизации и т.п.
2. Если способ учета законодательно не установлен, организация разрабатывает его самостоятельно (п. 5 ст. 9 Закона № 57-З). Разработанные способы и методы учета не должны противоречить действующему законодательству, в т.ч. принципам бухгалтерского учета.
Например, такие активы, как инвентарь, хозяйственные принадлежности, инструменты, оснастка и приспособления (далее — инвентарь), могут учитываться в составе как ОС, так и запасов. Организация вправе закрепить перечень инвентаря, являющегося ОС, в УП либо установить в ней дополнительный критерий, применяемый для его отнесения к ним (стоимостный, технологический или иной).
3. Способы учета, обязательные для применения, отражать в УП не требуется, т.к. организация не вправе их изменять.
Закрепленный в УП порядок отражения хозяйственных операций в бухгалтерском учете и отчетности является профессиональным суждением лица, осуществляющего руководство бухгалтерским учетом в организации (абз. 16 ст. 1 Закона № 57-З).
Способы ведения бухгалтерского учета, принятые в организации согласно УП, подлежат отражению в примечаниях к бухгалтерской отчетности (НСБУ № 10410).
Основные способы и методы бухгалтерского учета, связанные с учетом расчетов с персоналом по оплате труда, и другие операции необходимо закрепить в УП с учетом специфики деятельности организации.
1Закон от 12.07.2013 № 57-З «О бухгалтерском учете и отчетности» (далее – Закон № 57-З).
2Инструкция по делопроизводству в государственных органах, иных организациях, утв. постановлением Минюста от 19.01.2009 № 4 (далее – Инструкция № 4).
3Национальный стандарт бухгалтерского учета и отчетности «Учетная политика организации, изменения в учетных оценках, ошибки», утв. постановлением Минфина от 10.12.2013 № 80.
4Инструкция о порядке применения типового плана счетов бухгалтерского учета, утв. постановлением Минфина от 29.06.2011 № 50 (далее – Инструкция № 50).
5Постановление Совмина от 24.03.2011 № 360 «Об утверждении перечня первичных учетных документов».
6Инструкция о порядке выдачи и оформления листков нетрудоспособности и справок о временной нетрудоспособности, утв. постановлением Минздрава, Минтруда и соцзащиты от 04.01.2018 № 1/1.
7Постановление Минюста от 11.08.2010 № 46 «Об утверждении типовой формы справки об удержании алиментов и их размере и признании утратившими силу некоторых постановлений Министерства юстиции Республики Беларусь»
8Постановление Минфина от 29.03.2012 № 18 «Об установлении форм расчета денежных средств на служебную командировку за границу и отчета о затраченных на служебные командировки за границу денежных средствах, а также рациональном и обоснованном их расходовании».
9Инструкция по инвентаризации активов и обязательств, утв. постановлением Минфина от 30.11.2007 № 180 (далее – Инструкция № 180).
10Национальный стандарт бухгалтерского учета и отчетности «Индивидуальная бухгалтерская отчетность», утв. постановлением Минфина от 12.12.2016 № 104.





