

Отражение хозяйственных операций по сч. 05 «Амортизация нематериальных активов»
Счет 05 «Амортизация нематериальных активов». Типовая корреспонденция счетов, нормативное регулирование хозяйственных операций.
Корреспонденция счетов предусмотрена следующими документами:
– Инструкцией № 501;
– Инструкцией № 252;
– Инструкцией № 25 по ДА3;
– Инструкцией № 37/18/64.
Счет 05 «Амортизация нематериальных активов» предназначен для обобщения информации об амортизации нематериальных активов (НМА), а также применяется для обобщения информации об обесценении НМА.
Начисленная сумма амортизации НМА отражается по Д-ту сч.сч. 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные затраты», 26 «Общехозяйственные затраты», 29 «Обслуживающие производства и хозяйства», 44 «Расходы на реализацию» и других счетов и К-ту сч. 05 «Амортизация НМА».
Суммы обесценения НМА отражаются по Д-ту сч.сч. 83 «Добавочный капитал», 91 «Прочие доходы и расходы» и К-ту сч. 05 «Амортизация НМА» в порядке, установленном законодательством.
Восстановление обесценения НМА отражается по Д-ту сч. 05 «Амортизация НМА» и К-ту сч.сч. 83 «Добавочный капитал», 91 «Прочие доходы и расходы» в порядке, установленном законодательством.
При выбытии НМА накопленные по ним за весь период эксплуатации суммы амортизации и обесценения отражаются по Д-ту сч. 05 «Амортизация НМА» и К-ту сч. 04 «НМА».
Аналитический учет по сч. 05 «Амортизация НМА» ведется по отдельным объектам НМА.
Корреспонденция сч. 05 «Амортизация НМА» с другими счетами установлена согласно приложению 5 к Инструкции № 50 (п. 9 Инструкции № 50).
К НМА относятся имущественные права:
– в отношении объектов интеллектуальной собственности;
– вытекающие из лицензионных (авторских) договоров, договоров комплексной предпринимательской лицензии (франчайзинга) и иных договоров в соответствии с законодательством;
– в отношении иных объектов (п. 7 Инструкции № 25).
К НМА не относятся:
– интеллектуальные и деловые качества работников организации, их квалификация и способность к труду;
– затраты, связанные с созданием организации;
– затраты на маркетинговые исследования;
– имущественные права на результаты НТД при невыполнении условий признания, указанных в п. 4 и ч. 1 п. 5 Инструкции № 25;
– товарные знаки и знаки обслуживания, за исключением полученных при совершении сделки по приобретению предприятия как имущественного комплекса;
– названия публикуемых изданий;
– клиентская база, созданная организацией;
– экземпляры произведений, содержащихся на любых носителях, в которых выражены произведения науки, литературы, искусства, приобретаемые и используемые в деятельности организации;
– иные объекты и затраты в соответствии с законодательством (п. 8 Инструкции № 25).
Организацией в качестве НМА принимаются к бухгалтерскому учету активы, не имеющие материально-вещественной формы, при выполнении следующих условий признания:
– активы идентифицируемы, т.е. отделимы от других активов организации;
– активы предназначены для использования в деятельности организации, в т.ч. в производстве продукции, при выполнении работ, оказании услуг, для управленческих нужд организации, а также для предоставления в пользование;
– организация предполагает получение экономических выгод от использования активов и может ограничить доступ других лиц к данным выгодам;
– активы предназначены для использования в течение периода продолжительностью более 12 месяцев;
– организацией не предполагается отчуждение активов в течение 12 месяцев с даты приобретения;
– первоначальная стоимость активов может быть достоверно определена (п. 4 Инструкции № 25).
Основная корреспонденция по Д-ту сч. 05 «Амортизация НМА»
Таблица 1
|
Содержание хозяйственной операции |
Д-т |
К-т |
|
Отражены суммы амортизации и обесценения при выбытии НМА, накопленные по ним за весь период эксплуатации (п. 24 Инструкции № 25) |
05 |
04 |
|
Отражены суммы амортизации и обесценения при выявлении недостачи НМА в результате инвентаризации, накопленные по ним за весь период эксплуатации (п. 25 Инструкции № 25) |
05 |
04 |
|
Отражены суммы амортизации и обесценения при внесении НМА в счет вклада в уставный фонд других организаций, накопленные по ним за весь период эксплуатации (п. 26 Инструкции № 25) |
05 |
04 |
|
Отражены при безвозмездной передаче заказчиками, являющимися обладателями имущественных прав на результаты НТД, или исполнителями, являющимися обладателями имущественных прав на результаты НТД, организациям имущественных прав на результаты НТД накопленные по ним за весь период эксплуатации суммы амортизации и обесценения (п. 30 Инструкции № 25) |
05 |
04 |
|
Отражены накопленные по долгосрочным активам (далее – ДА), предназначенным для реализации (или ДА, входящим в выбывающие группы) суммы амортизации и обесценения при принятии ДА (или выбывающих групп) к бухгалтерскому учету в качестве предназначенных для реализации (п. 9 Инструкции № 25 по ДА) |
05 |
04 |
|
Отражено перенесение сумм начисленной амортизации по объектам НМА (по субсчетам сч. 05 «Амортизация НМА») |
05 |
05 |
|
Отражены накопленные по переданным вверителем доверительному управляющему в доверительное управление НМА суммы амортизации и обесценения (п. 27 Инструкции № 25) |
05 |
76 |
|
Отражены накопленные по переданным обособленным подразделениям НМА суммы амортизации и обесценения НМА (п. 27 Инструкции № 25) |
05 |
79 |
|
Если НМА учитывается по переоцененной стоимости без применения обесценения, отражается запись: – на сумму уценки накопленной амортизации НМА в пределах имеющегося остатка добавочного фонда по данному НМА; – на оставшуюся сумму уценки накопленной амортизации НМА (подп. 20.2 п. 20 Инструкции № 25) |
05
05 |
83
91 |
|
Если НМА учитывается по переоцененной стоимости без применения обесценения и если по НМА не имеется остаток добавочного фонда, образовавшийся в результате ранее проведенных переоценок данного НМА, отражается запись на сумму уценки накопленной амортизации НМА (подп. 20.2 п. 20 Инструкции № 25) |
05 |
91 |
|
Отражена сумма восстановления обесценения НМА, учитываемого по первоначальной стоимости (п. 19 Инструкции № 25) |
05 |
91 |
|
Сумма восстановления обесценения НМА, учитываемого по переоцененной стоимости с применением обесценения, отражается в учете: – на сумму восстановления обесценения НМА, ранее отраженную на сч. 91 «Прочие доходы и расходы»; – на оставшуюся сумму восстановления обесценения НМА (п. 21 Инструкции № 25) |
05 05 |
91 83 |
|
Отражена сумма восстановления обесценения НМА, если НМА учитывается по переоцененной стоимости и по нему не имеется остаток добавочного фонда, образовавшийся в результате ранее проведенных переоценок данного НМА (п. 21 Инструкции № 25) |
05 |
91 |
Основная корреспонденция по К-ту сч. 05 «Амортизация НМА»
Таблица 2
|
Содержание хозяйственной операции |
Д-т |
К-т |
|
Отражены накопленные по ДА (в т.ч. входящим в выбывающие группы) суммы амортизации и обесценения на дату принятия ДА (или выбывающих групп) к бухгалтерскому учету в качестве предназначенных для реализации при прекращении признания ДА (или выбывающих групп) в бухгалтерском учете в качестве предназначенных для реализации (п. 12 Инструкции № 25 по ДА) |
04 |
05 |
|
Отражено перенесение сумм начисленной амортизации по объектам НМА (по субсчетам сч. 05 «Амортизация НМА») |
05 |
05 |
|
Отражена амортизация НМА, используемого в строительстве заказчиком (застройщиком) ежемесячно до окончания строительства и приемки объекта в эксплуатацию (п. 64 Инструкции № 105) |
08 |
05 |
|
Отражено начисление амортизации по объектам НМА, используемым: – в основном производстве; – во вспомогательных производствах; – в общепроизводственных целях; – в общехозяйственных целях; – в обслуживающих производствах и хозяйствах; – при реализации товаров (продукции, работ, услуг) |
20 23 25 26 29 44 |
05 05 05 05 05 05 |
|
Отражены суммы амортизации и обесценения, накопленные по принятым доверительным управляющим на отдельный баланс НМА (п. 16 Инструкции № 25) |
76 |
05 |
|
Отражены накопленные суммы амортизации и обесценения по полученным от другого структурного подразделения НМА (п. 16 Инструкции № 25) |
79 |
05 |
|
Отражено начисление амортизации по объектам НМА, не используемых в предпринимательской деятельности (п. 5 Инструкции № 37/18/6) |
90 |
05 |
|
Отражается сумма начисленной амортизации НМА при прекращении признания их ДА, предназначенными для реализации (или исключения из выбывающей группы), за период нахождения НМА в составе ДА, предназначенных для реализации (или выбывающей группы) |
90 |
05 |
|
Если НМА учитывается по переоцененной стоимости без применения обесценения, результаты проведенной в отчетном периоде переоценки (дооценка, уценка) отражаются в учете в следующем порядке: – на сумму восстановления уценки накопленной амортизации НМА; – на оставшуюся сумму дооценки накопленной амортизации НМА (подп. 20.1 Инструкции № 25) |
91 83 |
05 05 |
|
Если НМА учитывается по переоцененной стоимости без применения обесценения, отражена сумма дооценки накопленной амортизации НМА, если сумма уценки НМА ранее не отражена на сч. 91 «Прочие доходы и расходы» (вся сумма дооценки данного НМА учитывается на сч. 83 «Добавочный капитал») (подп. 20.1 Инструкции № 25) |
83 |
05 |
|
Если НМА учитывается по переоцененной стоимости с применением обесценения, сумма его обесценения отражается в учете: – на сумму обесценения НМА в пределах имеющегося остатка добавочного фонда по данному НМА, образовавшегося в результате ранее проведенных переоценок данного НМА; – на оставшуюся сумму обесценения НМА (подп. 21 Инструкции № 25) |
83
91 |
05
05 |
|
Отражена сумма обесценения НМА, учитываемого по первоначальной стоимости (п. 19 Инструкции № 25) |
91 |
05 |
|
Отражена сумма обесценения НМА, по которому не имеется остаток добавочного фонда, образовавшийся в результате ранее проведенных переоценок данного НМА, если НМА учитывается по переоцененной стоимости с применением обесценения (п. 21 Инструкции № 25) |
91 |
05 |
|
Отражена амортизация по предоставленным за плату во временное пользование объектам НМА в соответствии с законодательством (когда это не является текущей деятельностью организации) |
91 |
05 |
|
Отражена сумма начисленной амортизации НМА, относящаяся к расходам будущих периодов |
97 |
05 |
Документальное оформление хозяйственных операций
Каждая хозяйственная операция подлежит оформлению ПУД.
Перечень ПУД утвержден постановлением Совмина (далее – Перечень № 3606).
Формы ПУД, включенные в Перечень № 360, утверждаются уполномоченными госорганами, указанными в этом перечне (п. 3 ст. 10 Закона № 57-З7).
В Перечень № 360 включен в т.ч. акт о приеме-передаче НМА (форма установлена приложением 2 к постановлению № 238).
Стоимостные показатели в акте о приеме-передаче НМА указываются в белорусских рублях с двумя десятичными знаками после десятичного разделителя (запятой, точки) (п. 3 Инструкции № 23).
Раздел 1 «Сведения о состоянии объекта НМА на дату передачи» акта о приеме-передаче НМА заполняется организацией-сдатчиком при отчуждении на возмездной либо безвозмездной основе организации-получателю объекта НМА, находившегося в использовании.
В разделе 1 «Сведения о состоянии объекта НМА на дату передачи» акта о приеме-передаче НМА указываются:
– в гр. 1 – дата создания или приобретения объекта НМА;
– в гр. 2 – дата начала использования объекта НМА;
– в гр. 3 – фактический срок использования объекта НМА в количестве лет и месяцев;
– в гр. 4 – первоначальная стоимость объекта НМА на дату его создания или приобретения;
– в гр. 5 – сумма накопленной амортизации за фактический срок использования объекта НМА;
– в гр. 6–9 – стоимость передаваемого объекта НМА без НДС, ставка НДС, сумма НДС, стоимость передаваемого объекта НМА с учетом НДС (п. 10 Инструкции № 23).
Раздел 2 «Сведения об объекте НМА на дату принятия к бухгалтерскому учету» акта о приеме-передаче НМА заполняется организацией-получателем в своем экземпляре.
В разделе 2 «Сведения об объекте НМА на дату принятия к бухгалтерскому учету» акта о приеме-передаче НМА указываются:
– в гр. 1 – первоначальная стоимость объекта НМА, определяемая в соответствии с законодательством на дату принятия его к бухгалтерскому учету;
– в гр. 2–4 – срок полезного использования объекта НМА, способ начисления амортизации и норма в годах, определяемые в соответствии с законодательством (п. 11 Инструкции № 23).
Формы ПУД, не указанных в п. 3 ст. 10 Закона № 57-З, могут утверждаться республиканскими органами государственного управления по согласованию с Минфином либо руководителем организации.
Организация вправе самостоятельно утверждать для применения формы ПУД независимо от наличия форм таких документов, утвержденных республиканскими органами государственного управления в соответствии с ч. 1 настоящего пункта. Такие формы ПУД в обязательном порядке утверждаются учетной политикой.
К самостоятельно утверждаемым формам ПУД можно отнести, например, бухгалтерскую справку-расчет и т.д.
Также в учетной политике организации указываются регистры бухгалтерского учета (ст. 11 Закона № 57-З).
К таким документам могут относиться, например, накопительные ведомости по счетам, карточка расчета амортизационных отчислений от стоимости НМА, разработочная таблица по расчету амортизации НМА и др.
Амортизация НМА
Порядок начисления амортизации НМА определяет Инструкция № 37/18/6.
Амортизация как процесс перенесения стоимости объектов НМА на стоимость производимых (оказываемых) с их использованием в процессе предпринимательской деятельности товаров, работ, услуг включает в себя:
– распределение амортизируемой стоимости объектов ОС и НМА между отчетными периодами, составляющими в совокупности расчетный (ожидаемый) срок службы, рациональным способом, выбранным организацией самостоятельно в соответствии с Инструкцией № 37/18/6;
– систематическое включение организацией (за исключением бюджетной) относящейся к данному отчетному периоду части стоимости используемых объектов ОС и НМА (далее – амортизационные отчисления) в затраты на производство, в расходы на реализацию, в прочие расходы по текущей деятельности (п. 4 Инструкции № 37/18/6).
Организация вправе определить амортизируемую стоимость за вычетом амортизационной ликвидационной стоимости объекта.
Для целей начисления амортизации амортизационная ликвидационная стоимость представляет собой оценочную величину в текущих ценах, которую организация планирует получить от реализации объекта НМА, за вычетом предполагаемых затрат, связанных с их реализацией, в конце устанавливаемого срока полезного использования (СПИ) указанного объекта. Амортизационная ликвидационная стоимость рассчитывается исходя из предположения, что данный объект уже достиг того состояния, в котором, как можно ожидать, он будет находиться в конце СПИ.
Амортизационная ликвидационная стоимость НМА может быть определена хотя бы при выполнении одного из следующих условий:
– имеется обязательство третьей стороны приобрести НМА в конце его СПИ;
– существует активный рынок для такого типа НМА и вероятно, что такой рынок будет существовать в конце СПИ НМА.
Решение о применении амортизационной ликвидационной стоимости при расчете амортизируемой стоимости принимается организацией самостоятельно и закрепляется положением об учетной политике организации.
В целях обеспечения сопоставимости учетных данных в случае принятия решения о применении амортизационной ликвидационной стоимости при расчете амортизируемой стоимости выбранный вариант расчета подлежит применению на протяжении всего СПИ объекта НМА.
Определение величины амортизационной ликвидационной стоимости на дату принятия объекта НМА к бухгалтерскому учету и ее пересмотр по окончании отчетного года производятся:
– самостоятельно организацией на основании сведений об уровне цен на аналогичные НМА, полученных от торговых организаций, опубликованных в средствах массовой информации и специальной литературе;
– с привлечением оценщиков (п. 7-1 Инструкции № 37/18/6).
Амортизируемая стоимость НМА изменяется в случаях:
– проведения переоценки (обесценения, восстановления обесценения) НМА в соответствии с законодательством;
– пересмотра размера амортизационной ликвидационной стоимости в случае ее применения при расчете амортизационных отчислений;
– внесения установленных в соответствии с законодательством платежей, связанных с поддержанием имущественных прав, в т.ч. в силе патента (свидетельства) на объект права промышленной собственности, а также связанных с выплатой вознаграждения за предоставленное право на использование по лицензионному договору объекта права промышленной собственности;
– вложений, связанных с внесением изменений в НМА (доведением объектов интеллектуальной собственности до использования в запланированных целях, улучшением объектов права промышленной собственности, компьютерных программ, баз данных, литературных произведений и т.п.), не влекущих за собой создание нового объекта НМА;
– выявления ошибки в определении амортизируемой стоимости;
– других в соответствии с законодательством (п. 10 Инструкции № 37/18/6).
Объектами начисления амортизации являются числящиеся на бухгалтерском учете (кроме числящихся на забалансовых счетах) организации (в учете у ИП) НМА, как используемые, так и не используемые в предпринимательской деятельности (п. 11 Инструкции № 37/18/6).
К амортизируемым НМА относятся принадлежащие обладателю имущественные права, по которым возможно установить ожидаемый период их использования в процессе предпринимательской деятельности (п. 15 Инструкции № 37/18/6).
Имущественные права на объекты интеллектуальной собственности, созданные по социально-творческому заказу полностью или частично за счет средств бюджетного финансирования, не являются объектами начисления амортизации в организациях, создавших указанные объекты интеллектуальной собственности (п. 15-1 Инструкции № 37/18/6).
Ожидаемый или расчетный период эксплуатации НМА в процессе предпринимательской деятельности определяется при его приобретении каждым балансодержателем или собственником с соблюдением требований Инструкции № 37/18/6.
Нормативный срок службы объектов НМА и принимаемый равный ему СПИ используемых в предпринимательской деятельности объектов НМА определяются исходя из времени их использования (срока службы), устанавливаемого патентами, свидетельствами, лицензиями, соответствующими договорами и другими документами, подтверждающими права правообладателя. При отсутствии в них указания на время использования (срок службы) эти сроки устанавливаются по решению комиссии:
– по средствам индивидуализации участников гражданского оборота товаров, услуг (фирменные наименования, товарные знаки) – на срок до сорока лет, но не более срока деятельности организации;
– по объектам права промышленной собственности, за исключением перечисленных в абз. 2 настоящего пункта, – на срок до двадцати лет, но не более срока деятельности организации;
– по другим объектам НМА – на срок до десяти лет, но не более срока деятельности организации (п. 20 Инструкции № 37/18/6).
СПИ устанавливается в годах (соответствующем им количестве месяцев) в пределах между нижней и верхней границами диапазонов (с точностью до двух знаков после запятой) по группам амортизируемых объектов НМА согласно приложению 3 к Инструкции № 37/18/6 (п. 21 Инструкции № 37/18/6).
Пересмотр нормативных сроков службы и (или) СПИ НМА комиссия вправе производить с обязательным отражением в положении об учетной политике (ИП – в книге учета ОС и начисления амортизации) с начала отчетного года, при возобновлении или продлении срока их функционирования, в т.ч. при осуществлении вложений, связанных с внесением изменений в НМА, не влекущих за собой создание нового объекта НМА, в порядке, установленном Инструкцией № 37/18/6 (п. 23 Инструкции № 37/18/6).
Начисление амортизации НМА линейным и нелинейным способами производится:
– по вновь введенным в эксплуатацию – с первого числа месяца, следующего за месяцем их ввода в эксплуатацию;
– учреждаемой или образующейся в результате реорганизации организацией – с первого числа месяца, следующего за месяцем, в котором осуществлена государственная регистрация организации.
Если активы приняты к бухгалтерскому учету (учету ИП) в НМА, но их фактическая эксплуатация не начата по причинам производственного и иного характера, начисление амортизации линейным и нелинейным способами начинается с месяца, следующего за месяцем начала их фактической эксплуатации, в соответствии с назначением их использования в данной организации. При этом течение СПИ, установленного при приобретении указанных объектов, также начинается с месяца, следующего за месяцем начала их фактической эксплуатации.
Начисление амортизации по объектам НМА производительным способом начинается с даты их ввода в эксплуатацию (п. 34 Инструкции № 37/18/6).
Амортизация объектов НМА начисляется:
– по объектам организаций (за исключением бюджетных), используемым в предпринимательской деятельности, – исходя из выбранного СПИ линейным, нелинейным и производительным способами;
– по объектам, не используемым в предпринимательской деятельности, – исходя из нормативного срока службы линейным способом.
При нелинейном способе начисления амортизации используются следующие методы: прямой метод суммы чисел лет, обратный метод суммы чисел лет и метод уменьшаемого остатка.
Организация самостоятельно определяет способы и методы начисления амортизации с учетом ограничений, предусмотренных в Инструкции № 37/18/6. Способы и методы начисления амортизации по объектам одного наименования могут различаться. До окончания СПИ амортизируемых объектов способы и методы начисления амортизации разрешается пересматривать:
– с начала отчетного года с обязательным отражением в учетной политике организации;
– в течение отчетного года в случае возобновления или продления срока функционирования НМА, в т.ч. при осуществлении вложений, не влекущих за собой создание нового объекта НМА (п. 37 Инструкции № 37/18/6).
Постановлением № 229 установлено, что организации и ИП вправе принять решение о неначислении амортизации с 1 января по 31 декабря 2020 г. по всем или отдельным объектам ОС и НМА, используемым ими в предпринимательской деятельности.
При этом нормативные сроки службы и СПИ указанных объектов НМА продлеваются на срок, в котором начисление амортизации не производилось (п. 1 постановления № 2299).
Приведем примеры записей в учетной политике организации по учету НМА.
Пример 1. Способы начисления амортизации НМА
Начисление амортизации НМА производить линейным способом.
Варианты:
– нелинейным способом:
• прямым методом суммы чисел лет;
• обратным методом суммы чисел лет;
• методом уменьшаемого остатка;
– производительным способом;
– не производить начисление амортизации в течение 2020 года по всем объектам НМА, используемым в предпринимательской деятельности;
– не производить начисление амортизации в течение 2020 года по отдельным объектам НМА, используемым в предпринимательской деятельности.
Пример 2. Расчет амортизации
Расчет амортизации производить исходя из месячной нормы амортизации.
Вариант: расчет амортизации производить исходя из месячной суммы амортизации.
Пример 3. Определение амортизируемой стоимости НМА
Руководствуясь п. 71 Инструкции № 37/18/6, определить амортизируемую стоимость НМА за вычетом амортизационной ликвидационной стоимости.
Варианты:
– не определять в учетной политике амортизируемую стоимость НМА, за вычетом амортизационной ликвидационной стоимости;
– определять амортизируемую стоимость НМА за вычетом амортизационной ликвидационной стоимости по отдельным объектам (группам объектов) НМА.
Пример 4. Обесценение НМА
Сумму обесценения НМА не отражать в бухгалтерском учете на конец отчетного периода.
Вариант: отражать в бухгалтерском учете на конец отчетного периода сумму обесценения НМА, равную сумме превышения остаточной стоимости НМА над его возмещаемой стоимостью, при наличии документального подтверждения признаков обесценения НМА и возможности достоверного определения суммы обесценения.
В качестве ставки дисконтирования применять ставку рефинансирования, устанавливаемую Нацбанком.
Вариант: в качестве ставки дисконтирования применять ставку по кредиту для организации в обслуживающем банке, характерную для НМА.
Установить следующие дополнительные признаки обесценения НМА:
Вариант: не предусматривать данную запись в учетной политике.
Пример 5. Переоценка НМА
На конец отчетного периода не осуществлять переоценку НМА по текущей рыночной стоимости.
Вариант: на конец отчетного периода переоценивать НМА по текущей рыночной стоимости в случае возможности достоверного ее определения по данным активного рынка данных НМА.
Пример 6. Уведомление бухгалтерии организации о дате начала фактической эксплуатации ОС, НМА
Уведомление бухгалтерии организации о дате начала фактической эксплуатации ОС, НМА осуществляется путем составления служебной записки ответственным лицом.
Варианты: уведомление бухгалтерии организации о дате начала фактической эксплуатации ОС, НМА осуществляется иным способом.
Переоценка и обесценение НМА
Организация вправе на конец отчетного периода переоценивать НМА по текущей рыночной стоимости в случае возможности достоверного ее определения исключительно по данным активного рынка данных НМА, на котором обращающиеся НМА имеют однородный характер, информация о ценах на них является общедоступной и в любой момент может быть совершена сделка купли-продажи данных НМА (п. 17 Инструкции № 25).
Организация вправе на основании решения руководителя организации отражать в бухгалтерском учете на конец отчетного периода сумму обесценения НМА, равную сумме превышения остаточной стоимости НМА над его возмещаемой стоимостью, при наличии документального подтверждения признаков обесценения НМА и возможности достоверного определения суммы обесценения.
Об обесценении НМА свидетельствуют следующие признаки, определяемые за период с начала года до отчетной даты:
– значительное (более чем на 20%) уменьшение текущей рыночной стоимости НМА;
– существенные изменения в технологической, рыночной, экономической среде, в которой функционирует организация;
– увеличение рыночных процентных ставок;
– существенное изменение способа использования НМА;
– иные признаки обесценения НМА.
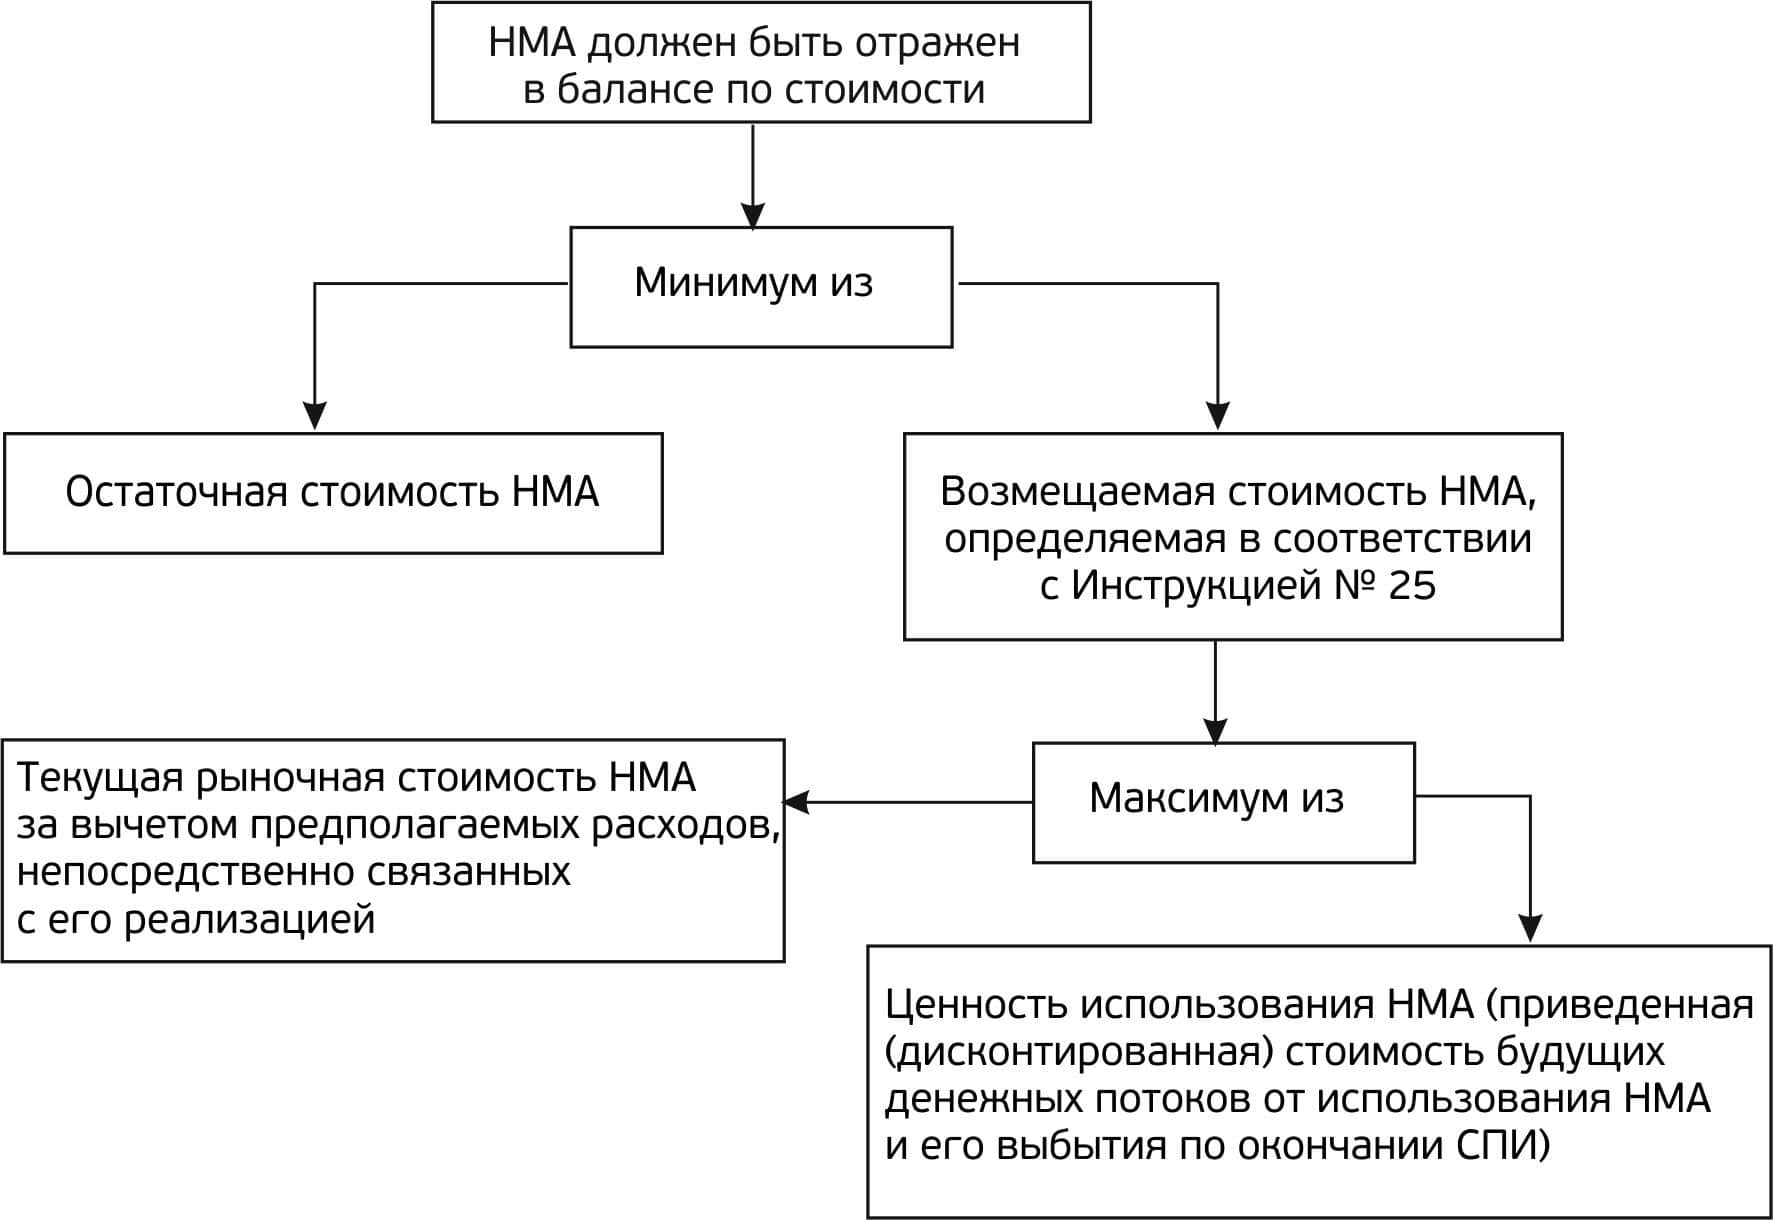
При наличии признаков обесценения НМА определяется его возмещаемая стоимость на конец отчетного периода как наибольшая из текущей рыночной стоимости НМА за вычетом предполагаемых расходов, непосредственно связанных с его реализацией, и ценности использования НМА.
Ценностью использования НМА является приведенная (дисконтированная) стоимость будущих денежных потоков от использования НМА и его выбытия по окончании СПИ.
Приведенная (дисконтированная) стоимость будущих денежных потоков от использования НМА и его выбытия по окончании СПИ определяется путем умножения ставки дисконтирования на сумму будущих денежных потоков от использования НМА и его выбытия по окончании СПИ. При этом будущие денежные потоки определяются на период не более 5 лет.
Ставка дисконтирования определяется исходя из текущих рыночных оценок временной стоимости денежных средств и рисков, характерных для НМА. В качестве ставки дисконтирования может применяться ставка рефинансирования, устанавливаемая Нацбанком.
При определении будущих денежных потоков от использования НМА и его выбытия по окончании СПИ не учитываются предполагаемые денежные потоки вследствие будущей реструктуризации, относительно которой организацией не признаны обязательства, будущих вложений в НМА, финансовой деятельности, выплат (поступлений) налога на прибыль.
Если признаки обесценения НМА в отчетном периоде прекращают иметь место, то на основании решения руководителя организации в бухгалтерском учете на конец отчетного периода отражается сумма восстановления обесценения НМА в пределах накопленной суммы обесценения по данному НМА (п. 18 Инструкции № 25).
Логика проверки активов на обесценение возмещаемой стоимости НМА может быть представлена в следующей схеме:
Инвентаризация НМА
Единый порядок проведения инвентаризации активов и обязательств организаций, ведущих в соответствии с законодательством бухгалтерский учет, оформления результатов инвентаризации и отражения их в бухгалтерском учете установлен в Инструкции № 18010.
В соответствии с п. 7 Инструкции № 180 инвентаризация НМА перед составлением годовой бухгалтерской отчетности проводится не ранее 1 ноября.
По НМА, подготовленным к выбытию, составляется отдельная опись с указанием причин, приведших эти объекты к непригодности (п. 25 Инструкции № 180).
До начала инвентаризации НМА проверяется наличие документов на НМА, сданные или принятые организацией в пользование. При отсутствии документов необходимо обеспечить их получение или оформление (п. 34 Инструкции № 180).
При инвентаризации НМА проверяется наличие документов, подтверждающих права организации на их использование, правильность отнесения объектов к НМА, исходя из критериев, установленных законодательством, а также правильность и своевременность принятия активов к бухгалтерскому учету. Сведения об инвентаризируемых НМА вносятся в опись согласно приложению 7 к Инструкции № 180.
При инвентаризации НМА, полученных во временное пользование, оформляются отдельные описи, которые составляются отдельно по каждому правообладателю с указанием срока пользования. Один экземпляр инвентаризационной описи полученных во временное пользование НМА высылается правообладателю (п. 37 Инструкции № 180).
НМА вносятся в описи по наименованиям в соответствии с их основным назначением. Если активы подверглись восстановлению и вследствие этого изменилось основное их назначение, то они вносятся в опись под наименованием, соответствующим новому назначению (п. 38 Инструкции № 180).
При выявлении объектов, не принятых на учет, а также объектов, по которым в учетных регистрах отсутствуют или указаны неправильные данные, характеризующие их, составляются отдельные инвентаризационные описи и включаются недостающие и правильные сведения и технические показатели по этим объектам (по объектам интеллектуальной собственности в составе НМА – номера патентов, договоров, документов, комплектующие по полезным моделям, промышленным образцам и т.п.) (п. 39 Инструкции № 180).
НМА в бухгалтерской отчетности
По статье «НМА» (стр. 120) бухгалтерского баланса показывается остаточная стоимость НМА, определяемая как разница между первоначальной (переоцененной) стоимостью НМА, учитываемого на сч. 04 «НМА», и накопленными по ним суммами амортизации и обесценения, учитываемых на сч. 05 «Амортизация НМА» (ч. 3 п. 12 Национального стандарта № 10411).
По статье «Результат от переоценки ДА, не включаемый в чистую прибыль (убыток)» (стр. 220) отчета о прибылях и убытках показывается сумма изменения стоимости НМА и других ДА за отчетный период в результате переоценки в соответствии с законодательством, учитываемого на сч. 83 «Добавочный капитал» (ч. 1 п. 27 Национального стандарта № 104).
В примечаниях к бухгалтерской отчетности подлежит раскрытию следующая информация по НМА:
– первоначальная (переоцененная) стоимость на конец предыдущего года и отчетного периода, ее изменение в отчетном периоде с выделением суммы изменения в результате переоценки в соответствии с законодательством;
– применяемые способы начисления амортизации и диапазоны СПИ по НМА с определенным СПИ;
– суммы накопленной амортизации на конец предыдущего года и отчетного периода, а также начисленной амортизации за отчетный период, изменений амортизации за отчетный период в результате переоценки в соответствии с законодательством и списанной амортизации по выбывшим в отчетном периоде НМА;
– суммы обесценения, отраженные в бухгалтерском учете в составе расходов, восстановленные в составе доходов и (или) добавочном капитале в отчетном периоде;
– остаточная стоимость НМА с определенным СПИ на конец отчетного периода и оставшийся период начисления амортизации по ним;
– остаточная стоимость НМА с неопределенным СПИ на конец отчетного периода.
Указанная выше информация раскрывается по группам НМА (подп. 52.5 п. 52 Национального стандарта № 104).
1Инструкция о порядке применения типового плана счетов бухгалтерского учета, утв. постановлением Минфина от 29.06.2011 № 50 (далее – Инструкция № 50).
2Инструкция по бухгалтерскому учету нематериальных активов, утв. постановлением Минфина от 30.04.2012 № 25 (далее – Инструкция № 25).
3Инструкция по бухгалтерскому учету долгосрочных активов, предназначенных для реализации, утв. постановлением Минфина от 30.04.2012 № 25 (далее – Инструкция № 25 по ДА).
4Инструкция о порядке начисления амортизации основных средств и нематериальных активов, утв. постановлением Минэкономики, Минфина, Минстройархитектуры от 27.02.2009 № 37/18/6 (далее – Инструкция № 37/18/6).
5Инструкция о порядке формирования стоимости объекта строительства в бухгалтерском учете, утв. постановлением Минстройархитектуры от 14.05.2007 № 10.
6Перечень первичных учетных документов, утв. постановлением Совмина от 24.03.2011 № 360 (далее – Перечень № 360).
7Закон от 12.07.2013 № 57-З «О бухгалтерском учете и отчетности» (далее – Закон № 57-З).
8Постановление Минфина от 22.04.2011 № 23 «Об установлении форм акта о приеме-передаче основных средств, акта о приеме-передаче нематериальных активов и утверждении Инструкции о порядке заполнения акта о приеме-передаче основных средств и акта о приеме-передаче нематериальных активов» (далее – Инструкция № 23).
9Постановление Совмина от 15.04.2020 № 229 «О неначислении амортизации основных средств и нематериальных активов в 2020 году».
10Инструкция по инвентаризации активов и обязательств, утв. постановлением Минфина от 30.11.2007 № 180 (далее – Инструкция № 180).
11Национальный стандарт бухгалтерского учета и отчетности «Индивидуальная бухгалтерская отчетность», утв. постановлением Минфина от 12.12.2016 № 104 (далее – Национальный стандарт № 104).





