

Отличия в учете товарных операций в розничной и оптовой торговле
Бухгалтерский учет товарных операций зависит прежде всего от видов и форм торговли, а также особенностей осуществления торговой деятельности.
Законом № 128-З1 выделяются розничная и оптовая виды торговли.
Принципиальные отличия розничной торговли от оптовой, обуславливающие особенности документального оформления и бухгалтерского учета товарных операций, относящихся к тому или иному виду торговли, представлены в таблице 1.
Принципиальные отличия, обуславливающие особенности документального оформления и учета товарных операций в розничной и оптовой торговле
Таблица 1
|
Сравниваемые параметры |
Виды торговли |
|
|
розничная |
оптовая |
|
|
Цели использования продаваемого товара |
Приобретенный товар продается для личного, семейного, домашнего и иного подобного использования, не связанного с предпринимательской деятельностью |
Приобретенный товар продается для использования в предпринимательской деятельности или иных целях, не связанных с личным, семейным, домашним и иным подобным использованием |
|
Используемый метод учета товаров |
Применяется, как правило, стоимостной метод учета. В случаях, оговоренных законодательством, а также по решению самого субъекта хозяйствования может применяться количественно-стоимостной метод учета |
Применяется количественно-стоимостной метод учета |
|
Оценка и учет товаров, приобретенных для их реализации |
Приобретенные для реализации товары оцениваются по стоимости их приобретения либо по розничным ценам. При учете товаров по розничным ценам для отражения торговой надбавки к цене приобретения используется сч. 42 «Торговая наценка» |
Приобретенные для реализации товары оцениваются по стоимости их приобретения. Учет приобретенных товаров осуществляется с использованием сч. 41 «Товары». Счет 42 «Торговая наценка» не применяется |
|
Формирование отпускной цены (при отсутствии ограничений) |
Розничной ценой является цена приобретения, увеличенная на размер торговой надбавки и НДС, включенного в розничную цену товара |
Отпускная цена продавца формируется путем установления оптовой надбавки к цене приобретения товара с НДС |
|
Особенности учета при реализации товара и формировании финансового результата |
Финансовый результат определяется как выручка от реализации за минусом себестоимости реализованного товара, НДС от реализации и расходов на реализацию. Себестоимость (цена приобретения) реализованного товара определяется путем сторнирования с розничной цены реализации сумм торговых надбавок и НДС, приходящихся на реализованные товары, по Д-ту соответствующих субсчетов сч. 90 «Доходы и расходы по текущей деятельности» и К-ту соответствующих субсчетов сч. 42 «Торговая наценка» |
Списание реализованного товара производится по ценам его приобретения. Финансовый результат определяется как выручка от реализации за минусом цены приобретения реализованного товара, НДС от реализации и расходов на реализацию |
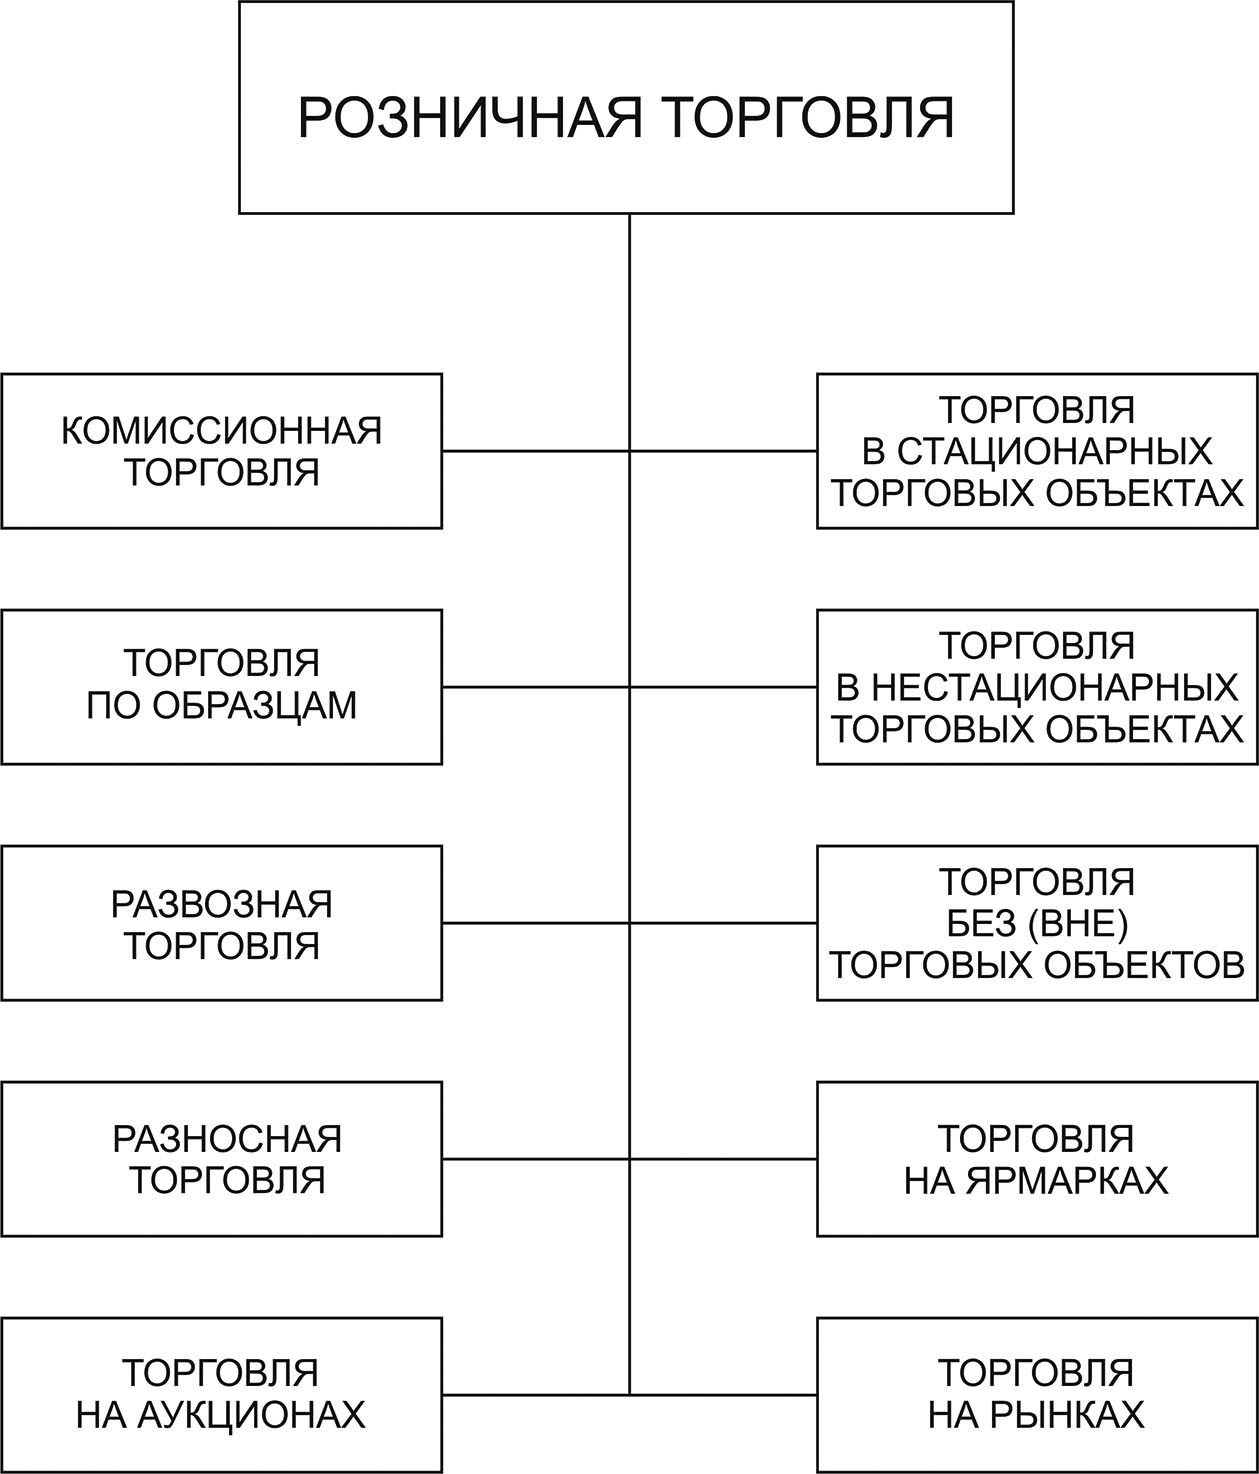
Согласно классификации форм розничной торговли, установленной постановлением № 562 розничная торговля осуществляется в формах, перечисленных в подп. 1.2 п. 1 постановления № 56.
При этом под формой розничной торговли понимается способ организации торгово-технологического процесса в зависимости от вида торгового объекта, приемов и способов, с помощью которых осуществляется продажа товаров.
Классификация форм розничной торговли в РБ приведена на рисунке.
Согласно Инструкции № 593 розничные объекты торговли классифицируются по соответствующим видам и типам. Применение того или иного вида или типа розничного объекта торговли также влияют на организацию учета товарных операций в данном объекте.
Кроме того, бухгалтерский учет товарных операций зависит от:
– видов заключенных с контрагентами договоров (договора купли-продажи, поручения, комиссии (консигнации), дропшиппинга и т.п.) и права собственности на реализуемый товар;
– порядка установления в соответствии с договорами комиссии комиссионного вознаграждения (в процентах от стоимости реализованного товара или в виде торговой надбавки, примененной комиссионером к цене комитента);
– условий, формы и порядка расчета за отпускаемый товар (предоплата или последующая оплата; наличный или безналичный расчет; оплата банковскими пластиковыми карточками, электронными деньгами, с рассрочкой платежа; подарочных сертификатов и т.д.);
– применяемой валюты контракта и валюты платежа (белорусские рубли, иностранная валюта);
– варианта оценки и учета товаров на складах, в производстве (по ценам приобретения, розничным ценам, продажным ценам – в общественном питании);
– применяемых методов учета (в стоимостном или количественно-стоимостном измерении);
– организационно-правовой формы объекта общественного питания, правовых отношений объекта общественного питания с производственными организациями, учреждениями образования, принятой формы обслуживания и др.
Ведение бухгалтерского учета в организациях торговли и общественного питания осуществляется с учетом норм Типового плана счетов бухгалтерского учета и Инструкции № 504, отраслевых особенностей организации учета, а также согласно учетной политике организаций, сформированной в соответствии с законодательством РБ.
При формировании учетной политики организации руководствуются ст. 9 Закона № 57-З5, Национальным стандартом № 806, другими нормативными правовыми актами, регламентирующими вариантность и особенности бухгалтерского учета в организациях торговли и общественного питания.
При этом в случае, если в отношении конкретных хозяйственных операций, отдельных составляющих активов, обязательств, собственного капитала, доходов, расходов организации в законодательстве РБ не установлен порядок их отражения в бухгалтерском учете и отчетности, такой порядок разрабатывается организацией самостоятельно с применением профессионального суждения исходя из требований, установленных законодательством РБ (п. 5 ст. 9 Закона № 57-З).
Наряду с применением общей системы бухгалтерского учета (в соответствии с нормами Закона № 57-З и Инструкции № 50) субъекты хозяйствования при условии соблюдения оговоренных законодательством критериев могут также вести учет в книге учета доходов и расходов организаций и ИП, применяющих упрощенную систему налогообложения (КУДиР).
В частности, ведение учета в КУДиР возможно ИП, а также организациями, применяющими УСН, в соответствии с налоговым законодательством РБ.
Справочно: форма КУДиР и порядок ее заполнения установлены постановлением № 4/1/1/18.
Организации и ИП, имеющие право вести учет в КУДиР, вместо учета в этой книге вправе с начала налогового периода вести соответственно бухгалтерский учет и отчетность и учет доходов и расходов на общих основаниях.
Ведение КУДиР не освобождает плательщиков налога при УСН от составления и хранения ПУД.
Составление ПУД организациями и ИП, ведущими учет в КУДиР, если иное для указанных организаций и ИП не установлено Президентом РБ, осуществляется:
- организациями – по правилам, установленным законодательством для организаций, ведущих бухгалтерский учет и отчетность;
- ИП – по правилам, установленным законодательством для ИП, ведущих учет доходов и расходов.
Организации и ИП, применяющие УСН, при реализации товаров (работ, услуг) осуществляют ведение кассовых операций в порядке, установленном законодательством.
В соответствии с п. 3 ст. 328 НК выручка от реализации товаров (работ, услуг), имущественных прав отражается:
- организациями, ведущими бухгалтерский учет и отчетность, – исходя из даты признания выручки (дохода) в бухгалтерском учете независимо от даты проведения расчетов по ним с соблюдением принципа (метода) начисления в порядке, установленном законодательством (принцип начисления);
- организациями, ведущими учет в КУДиР в соответствии с п. 1 ст. 333 НК, – по мере оплаты отгруженных товаров, выполненных работ, оказанных услуг, переданных имущественных прав (принцип оплаты).
Выручка от реализации товаров (работ, услуг), имущественных прав отражается (п. 4 ст. 328 НК):
- ИП, ведущими учет доходов и расходов в порядке, установленном МНС, – по принципу оплаты;
- ИП, ведущими учет в КУДиР в соответствии с п. 1 ст. 333 НК, – по выбору плательщика:
а) по принципу оплаты;
б) по мере отгрузки товаров, выполнения работ, оказания услуг, передачи имущественных прав независимо от даты проведения расчетов по ним (принцип отгрузки).
Учет валютных товарных операций осуществляется в соответствии с Национальным стандартом № 699.
1Закон от 08.01.2014 № 128-З «О государственном регулировании торговли и общественного питания в Республике Беларусь».
2Постановление МАРТ от 28.06.2019 № 56 «О классификации форм розничной торговли» (далее – постановление № 56).
3Инструкция о порядке классификации розничных торговых объектов по видам и типам, утв. постановлением МАРТ от 15.09.2020 № 59.
4Инструкция о порядке применения типового плана счетов бухгалтерского учета, утв. постановлением Минфина от 29.06.2011 № 50 (далее – Инструкция № 50).
5Закон от 12.07.2013 № 57-З «О бухгалтерском учете и отчетности» (далее – Закон № 57-З).
6Национальный стандарт бухгалтерского учета и отчетности «Учетная политика организации, изменения в учетных оценках, ошибки», утв. постановлением Минфина от 10.12.2013 № 80.
7Налоговый кодекс (НК).
8Постановление МНС, Минфина, Минтруда, Белстат от 09.01.2019 № 4/1/1/1 «Об установлении формы книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, и порядке ее заполнения».
9Национальный стандарт бухгалтерского учета и отчетности «Влияние изменений курсов иностранных валют, утв. постановлением Минфинаот 29.10.2014 № 69.





