

Оказание послепродажных пакетных услуг по ремонту и обслуживанию технически сложных товаров бытового назначения
Под послепродажными пакетными услугами (далее – Пакет услуг) следует понимать услуги продавца, обусловленные продажей товара покупателю, связанные с поддержанием приобретенного покупателем товара в надлежащем, технически исправном состоянии.
Как правило, оказание послепродажных пакетных услуг осуществляется в отношении технически сложных товаров бытового назначения (телевизоров, холодильников, морозильников, стиральных и посудомоечных машин, кофемашин и т.п.).
Предоставление указанных услуг осуществляется в соответствии с заключаемым между продавцом и покупателем публичным договором на оказание послепродажных пакетных услуг и не связано с выполнением продавцом гарантийных обязательств в отношении приобретенного покупателем товара.
Публичный договор оказания пакетных услуг размещается в открытом доступе. В договоре оговаривается период его действия, конкретный перечень работ, которые включаются в предоставляемый Пакет услуг, общая стоимость Пакета услуг.
Договор на оказание пакетных услуг считается заключенным с момента оплаты покупателем приобретаемых им услуг.
В качестве подтверждения заключения договора оказания услуг покупателю выдается соответствующий документ, включающий перечень работ (услуг), которые могут быть востребованы покупателем, срок действия договора и цену.
Суммы, полученные за Пакет услуг, квалифицируются как предоплата.
При этом нередко публичным договором оговаривается, что в случае, если покупатель не воспользовался в оговоренные договором сроки услугами, предусмотренными в Пакете услуг, продавец освобождается от возврата денежных средств, перечисленных ему в порядке предоплаты.
Применительно к ситуации, при которой количество обращений покупателя к продавцу не ограничено, выручка от реализации конкретных пакетных услуг конкретному покупателю должна формироваться на основании ПУД, составляемого на дату совершения хозяйственной операции при оказании услуг, определяемую в учетной политике торговой организации с учетом норм подп. 1.1.2 п. 1.1 постановления № 551 как дата завершения оказания (приемки) услуги, востребованной покупателем при первичном его обращением к продавцу за оказанием этой услуги.
В аналогичном порядке отражается в учете и выручка от реализации при однократном обращение покупателя.
В силу того, что при последующих обращениях покупателя дополнительные доходы у продавца не возникают (выручка от реализации отражена в учете в полном объеме при первичном обращении покупателя), расходы, обусловленные оказанием в отчетном периоде последующих услуг, подлежат отражению в бухгалтерском учете и отчетности в том отчетном периоде, в котором они возникают при оказании соответствующей услуги.
Предоплату за услуги, предусмотренные Пакетом услуг, которыми покупатель не воспользовался, следует рассматривать как прочие доходы по текущей деятельности (безвозмездно полученный доход) – для целей бухгалтерского учета и как внереализационный доход – для целей налогового учета.
Отражение предоплаты в составе прочих доходов от текущей деятельности (как безвозмездно полученного дохода) и ее включение в состав внереализационных доходов в налоговом учете в отношении не востребованным покупателем конкретных пакетных услуг должно производиться на последний день последнего периода, в котором покупатель в соответствии с условиями договора мог воспользоваться предоставленной ему конкретной пакетной услугой, но фактически ею не воспользовался.
Структурно-логическая схема оказания пакетных услуг, признания выручки от их реализации, формирования финансового результата и налогообложения получаемых доходов представлена на рис. 1.
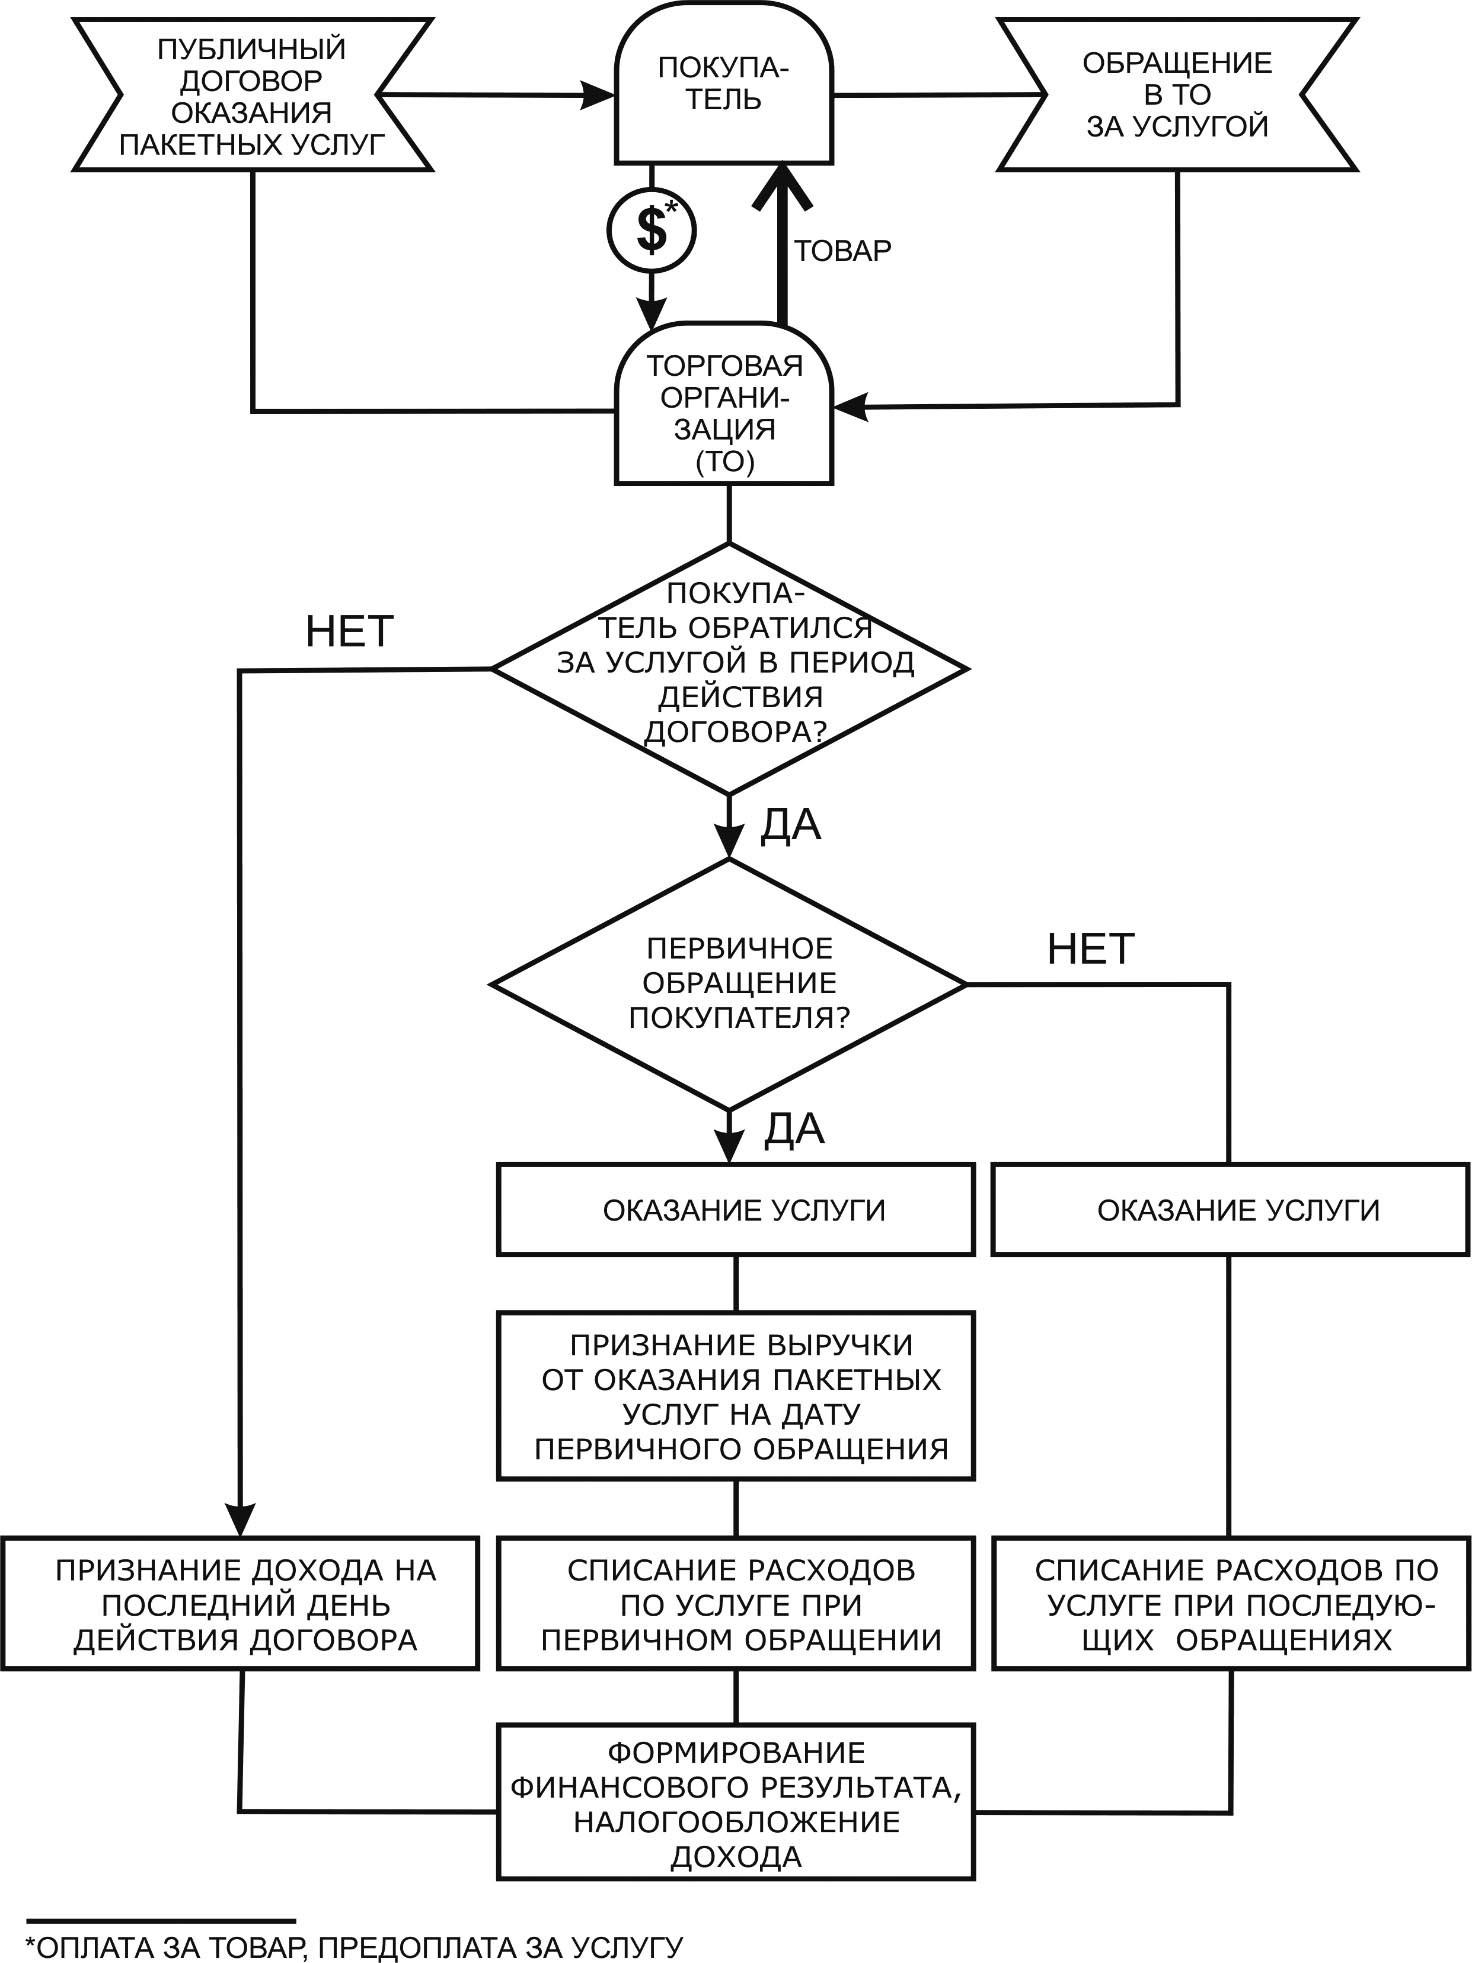
Бухгалтерский учет послепродажных пакетных услуг с фиксированной ценой их оказания
Таблица
|
№ |
Содержание бухгалтерской записи |
Корреспонденция счетов |
|
|
Д-т сч., субсч. |
К-т сч., субсч. |
||
|
1 |
Поступление предоплаты от покупателя товара за предоставляемые ему пакетные услуги |
50-1, 57-4, 51 |
62 |
|
Вариант: пакетные услуги в оговоренный договором период покупателем не были востребованы |
|||
|
2 |
Признание полученной предоплаты в качестве безвозмездно полученного дохода* |
62 |
90-7 |
|
Вариант: пакетные услуги в оговоренный договором период покупателем востребованы однократно либо неоднократно |
|||
|
3 |
Аккумулирование затрат, связанных с оказанием в отчетном периоде пакетных услуг |
26, 44 и др. счета учета затрат |
10, 69, 70 и др. |
|
4 |
Признание выручки от реализации пакетных услуг (на всю стоимость Пакета услуг)** |
62 |
90-1 |
|
5 |
Исчисление НДС по реализации пакетных услуг |
90-2 |
68-2 |
|
6 |
Списание затрат, связанных с оказанием востребованной покупателем пакетной услуги при его первичном обращении (под отраженную в учете выручку от реализации пакетных услуг)** |
90-4
|
26, 44 и др. сч. учета затрат |
|
7 |
Списание затрат, обусловленных оказанием в соответствующем отчетном периоде пакетных услуг при последующих обращениях покупателя*** |
90-4
|
26, 44 и др. счета учета затрат |
*Дата отражения хозяйственной операции в бухгалтерском учете – последний день периода, в котором покупатель в соответствии с условиями договора мог воспользоваться предоставленной ему пакетной услугой, но фактически такой услугой не воспользовался.
**Дата отражения хозяйственной операции в бухгалтерском учете – дата завершения оказания (приемки) услуги, востребованной покупателем при первичном его обращении к продавцу.
***Дата отражения хозяйственной операции в бухгалтерском учете – дата завершения оказания (приемки) услуги, востребованной покупателем при его последующих обращениях к продавцу.
1Постановление от 08.08.2018 № 55 «О дате совершения отдельных хозяйственных операций».





