Формирование положения по учетной политике бюджетной организации на 2020 год

Согласно абз. 22 ст. 1, ст. 3 Закона № 57-З1 учетная политика – это совокупность способов организации и ведения бухгалтерского учета, принятая организацией. Организация самостоятельно разрабатывает свою учетную политику, основываясь на принципах бухгалтерского учета. Поскольку в настоящее время одновременно используется четыре плана счетов (бюджетных организаций, органов государственного казначейства, местных финансовых органов, исполнительных комитетов сельских, поселковых, городских (городов районного подчинения) Советов депутатов), в материале приводится только ссылка на План счетов, установленный согласно приложению к постановлению № 502.
Материал подготовлен таким образом, чтобы бюджетная организация, с одной стороны, могла проверить себя на правильность уже сформированной и действующей в ней учетной политики, а с другой – внести изменения или дополнения в случае появления новых аспектов, в т.ч. в отношении внебюджетной деятельности.
Нормативное правовое регулирование
При формировании учетной политики бюджетные организации должны руководствоваться нормативными правовыми актами, действующими в РБ (НПА), и локальными нормативными правовыми актами непосредственно самой организации (ЛНПА). Отраслевой признак также значительно влияет на объем НПА при осуществлении внебюджетной деятельности, особенно в части ценообразования и калькулирования.
Согласно ст. 4 Закона № 57-З законодательство РБ о бухгалтерском учете и отчетности основывается на Конституции РБ и состоит из Закона № 57-З, нормативных правовых актов Президента РБ и принятых в соответствии с ними иных актов законодательства РБ, регулирующих отношения в области бухгалтерского учета и отчетности.
Основополагающим документом в области бухгалтерского учета и отчетности бюджетных организаций является Закон № 57-З. Основные аспекты формирования и раскрытия учетной политики, изменений и дополнений в нее, а также составляющие элементы данного ЛНПА организации регулирует ст. 9 Закона № 57-З.
Следует обратить внимание, что НСБУ № 803, который определяет правила бухгалтерского учета активов, обязательств, собственного капитала, доходов, расходов при изменениях учетной политики, изменениях в учетных оценках, исправлении ошибок и раскрытия информации о них в бухгалтерской отчетности организаций не применяется в отношении бюджетных организаций (п. 1 НСБУ № 80).
Таким образом, бюджетные организации, в отличие от коммерческих, при рассмотрении различных аспектов в отношении формирования, изменения и применения учетной политики руководствуются только нормами Закона № 57-З.
Общие вопросы формирования учетной политики
Особенностью учетной политики бюджетной организации является то, что, как правило, в одном документе (учетной политике) формируются аспекты в области налогообложения (налоговая политика), ценообразования (ценовая политика), договорной работы (договорная политика). Поскольку жестких требований в отношении содержания и структуры этого документа нет, такой подход имеет право на существование.
В данном материале рассмотрены основные правила, которыми нужно руководствоваться бухгалтеру, и основные способы учета, которые может избрать бюджетная организация. В то же время в своей учетной политике бюджетная организация вправе оговорить иные способы и методы ведения учета, определяемые особенностями осуществляемых хозяйственных операций в рамках действующего законодательства.
Согласно ст. 1 Закона № 57-З бухгалтерский учет – система непрерывного формирования информации в стоимостном выражении об активах, обязательствах, собственном капитале, доходах, расходах организации посредством документирования, инвентаризации, учетной оценки, двойной записи на счетах бухгалтерского учета, обобщения в отчетности. В определении бухгалтерского учета четко прослеживаются все восемь элементов метода бухгалтерского учета: первичного наблюдения – документация и инвентаризация; стоимостного измерения – оценка и калькуляция; текущей группировки и систематизации – счета и двойная запись; связанные с итоговым обобщением информации – баланс и отчетность.
Учетная политика бюджетной организации включает в себя (п. 4 ст. 9 Закона № 57-З):
– применяемые организацией виды учетной оценки;
– план счетов бухгалтерского учета организации;
– разработанные организацией для применения формы первичных учетных документов (ПУД);
– применяемую организацией форму бухгалтерского учета;
– порядок проведения инвентаризации активов и обязательств организации;
– иные способы организации и ведения бухгалтерского учета.
Способы ведения бухгалтерского учета приведены в п. 2 НСБУ № 80. К ним относятся применяемые при ведении бухгалтерского учета и (или) составлении бухгалтерской отчетности способы первичного наблюдения, виды учетной оценки, способы группировки и обобщения хозяйственных операций. Следовательно, способы ведения бухгалтерского учета имеют отношение к методологии бухгалтерского учета.
Способы организации бухгалтерского учета и способы ведения бухгалтерского учета тесно взаимосвязаны (рис. 1), в т.ч. через форму бухгалтерского учета. Форма бухгалтерского учета – порядок формирования информации в стоимостном выражении об активах, обязательствах, собственном капитале, доходах, расходах организации посредством записей на счетах бухгалтерского учета и совокупность регистров, в которых такие записи производятся. Выбор формы ведения бухгалтерского учета также базируется на профессиональном суждении бухгалтера.
Рис. 1. Элементы метода бухгалтерского учета и профессиональное суждение бухгалтера
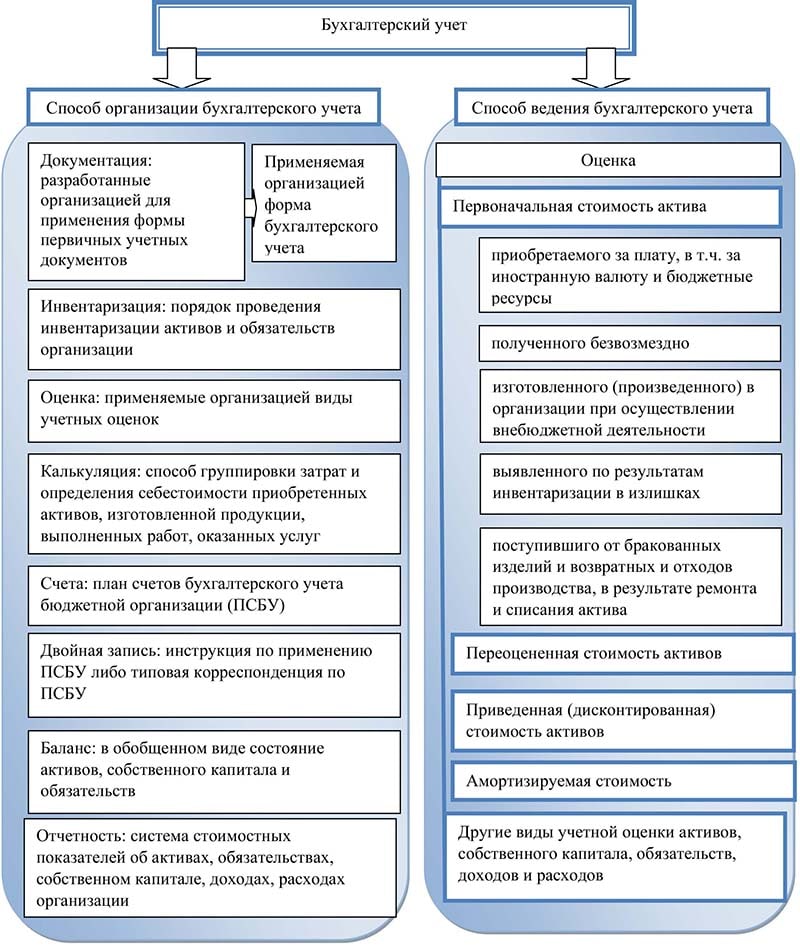
Перечень способов организации бухгалтерского учета в НСБУ № 80 не определен. К ним относятся способы, связанные с организационно-техническими аспектами бухгалтерского учета, например, способы формирования и обработки ПУД, фиксирования в регистрах.
Если в отношении конкретных хозяйственных операций, отдельных составляющих активов, обязательств, собственного капитала, доходов, расходов организации в НПА не установлен порядок их отражения в бухгалтерском учете и отчетности, такой порядок разрабатывается бюджетной организацией самостоятельно с применением профессионального суждения (рис. 2) исходя из требований, установленных НПА (п.п. 4 и 5 ст. 9 Закона № 57-З).
Рис. 2. Профессиональное суждение бухгалтера
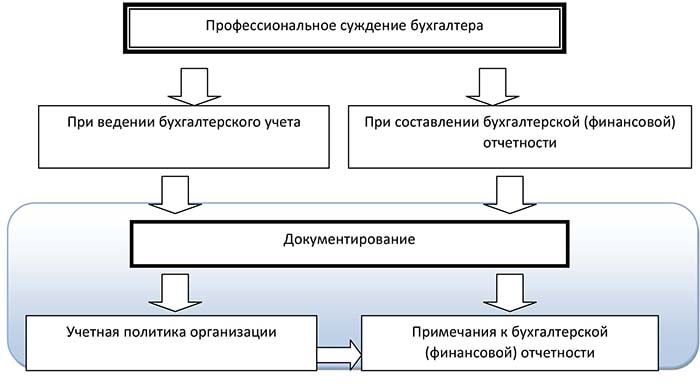
Справочно: профессиональное суждение – точка зрения и действие главного бухгалтера организации, руководителя организации в случае, предусмотренном п. 2 ст. 7 Закона № 57-З, которые излагаются организацией в положении об учетной политике и примечаниях к отчетности (абз. 16 ст. 1 Закона № 57-З).
Ученая политика является долгосрочным документом.
Справочно: учетная политика организации не изменяется, за исключением случаев, предусмотренных ч. 1 п. 7 ст. 9 Закона № 57-З (п. 6 ст. 9 Закона № 57-З), а именно:
– изменение законодательства РБ;
– изменение способов ведения бухгалтерского учета, применение которых приведет к повышению правдивости и уместности содержащейся в отчетности организации информации;
– принятие решения о реорганизации или ликвидации организации.
Однако в нее могут вноситься изменения и дополнения, а также приниматься новая редакция этого документа. В связи с этим важно учесть изменения НПА, влияющих на организацию и ведение бухгалтерского учета и формирование отчетности.
Подчеркнем, что каждое принятое главным бухгалтером профессиональное решение в какой-то степени является субъективным, а значит, у него имеется вероятность сделать ошибочный выбор по отношению к пользователю отчетности. Особенно это актуально в отношении существенной информации, содержащейся в бухгалтерской (финансовой) отчетности.
Текущим законодательством РБ не определено, какой критерий (абсолютный либо относительный) признается существенным. Применительно к профессиональному суждению аудитора согласно п. 2 Правил № 244 существенность в аудите – обстоятельства, значительно влияющие на достоверность бухгалтерской (финансовой) отчетности; а уровень существенности – совокупный размер допустимых искажений данных бухгалтерской (финансовой) отчетности, который не оказывает влияния на качество решений, принимаемых пользователями бухгалтерской (финансовой) отчетности на основании этой отчетности.
Следовательно, в положении по учетной политики бюджетной организации уровень существенности может устанавливаться в:
– количественном выражении, например, в процентном отношении к общей сумме, указанной в соответствующей строке, разделе бухгалтерского баланса (или иных показателях бухгалтерской отчетности);
– твердой сумме, например, исходя из среднего значения оборотов материальных запасов.
Как видим, главный бухгалтер при применении профессионального суждения должен:
– знать действующие нормативные правовые акты по бухгалтерскому учету, отчетности и анализу финансово-хозяйственной деятельности, гражданскому праву и налогообложению;
– глубоко владеть современной методологией бухгалтерского учета в условиях рыночных отношений;
– систематически повышать свою квалификацию.
Что включать в положение по учетной политике
На практике при организации, постановке и ведении бухгалтерского учета могут возникнуть следующие ситуации (таблица 1).
Таблица 1. Ситуации, учитываемые при формировании положения по учетной политике
|
№ п/п |
Ситуация |
Примечание |
|
1 |
Однозначно определено в НПА |
|
|
2 |
В НПА предусмотрена вариантность в отношении объекта учета и отчетности |
|
|
3 |
В НПА не определен порядок отражения в бухгалтерском учете и отчетности в отношении конкретных хозяйственных операций, отдельных объектов учета и отчетности |
Если в отношении конкретных хозяйственных операций, отдельных составляющих активов, обязательств, собственного капитала, доходов, расходов организации в законодательстве РБ не установлен порядок их отражения в бухгалтерском учете и отчетности, такой порядок разрабатывается организацией самостоятельно с применением профессионального суждения исходя из требований, установленных законодательством РБ (п. 5 ст. 9 Закона № 57-З) |
В отношении первой ситуации существуют два противоположных мнения.
1. Некоторые считают, что если в НПА четко определены какие-то нормы в отношении конкретных хозяйственных операций, отдельных составляющих объектов учета и отчетности, то включать их в учетную политику организации нецелесообразно, поскольку это загромождает (увеличивает объем) данного ЛНПА.
2. Другие, напротив, считают, что целостность учетной политики по каждой хозяйственной операции, отдельных составляющих объектов учета и отчетности предполагает если не полное цитирование НПА, то те аспекты, которые являются существенными с точки зрения профессионального суждения бухгалтера и позволяют:
2.1. Систематизировать подходы с учетом отраслевых и иных особенностей.
2.2. Корректно вносить изменения и дополнения при изменении законодательства в отношении конкретных хозяйственных операций, отдельных составляющих объектов учета и отчетности. При этом обозначенный в учетной политике аспект имеет четкое обоснование (ссылку) в отношении НПА, регулирующего описанный в учетной политике аспект. Если учесть, что положение по учетной политике носит долгосрочный характер, то такой подход вполне логичен.
Учетная политика организации включает (п. 4 ст. 9 Закона № 57-З):
– применяемые организацией виды учетной оценки;
– план счетов бухгалтерского учета организации;
– разработанные организацией для применения формы ПУД;
– применяемую организацией форму бухгалтерского учета;
– порядок проведения инвентаризации активов и обязательств организации;
– иные способы организации и ведения бухгалтерского учета.
Документальное оформление и форма изложения учетной политики и ее утверждение
Учетная политика организации, являясь ЛНПА, есть не что иное как внутрифирменный стандарт (положение) по бухгалтерскому учету и отчетности на определенный финансовый период, как правило, не менее финансового года. Форма изложения положения по учетной политике НПА не определена. Следовательно, устанавливается для бюджетной организации главным бухгалтером самостоятельно. По тексту или в приложениях могут быть оформлены таблицы, графики, рисунки либо их комбинации. При этом может использоваться один из следующих подходов:
1) последовательно раскрываются все аспекты объекта учета по элементам метода бухгалтерского учета: по основным средствам (документы и регистры, инвентаризация, оценка и калькуляция, рабочий план счетов и инструкция по его применению, формы отчетности и т.д.); затем аналогично амортизация основных средств и др.;
2) последовательно раскрываются все аспекты по элементам учетной политики: организационный, методический, технический;
3) пооперационно. Например, амортизация основных средств, погашение стоимости предметов в составе средств в обороте и т.д.
Таким образом, форма изложения учетной политики устанавливается бюджетной организацией и может представлять собой таблицу, текст и т.п., в которых излагаются ее основные элементы.
Утверждение учетной политики бюджетной организации осуществляется приказом, в котором указываются основания и ответственные лица с учетом требований Инструкции № 45.
Приказ – правовой акт, издаваемый руководителем организации, действующим на основе единоначалия, для разрешения основных задач, стоящих перед организацией.
Приказы издаются также в случаях, когда необходимо довести требования директивных документов вышестоящих организаций до сведения подчиненных лиц и подведомственных организаций, наметить конкретные мероприятия по их выполнению, определить ответственных лиц, сроки выполнения этих мероприятий (п. 93 Инструкции № 4).
По общему правилу для придания документу юридической силы необходимо наличие следующих обязательных реквизитов:
– наименование организации и (или) структурного подразделения - автора;
– дата документа;
– регистрационный индекс;
– подпись.
Применительно к приказу дополнительными реквизитами являются:
– реквизит «Заголовок к тексту» (п. 54 Инструкции № 4). Заголовок формулируется составителем документа. Он должен быть кратким и емким, точно передавать смысл текста и грамматически согласовываться с названием документа.
Например: приказ (о чем?) «Об учетной политике».
– реквизит «Гриф приложения» (п. 58 Инструкции № 4). Гриф приложения располагается в правом верхнем углу первого листа приложения. Состоит из слова «Приложение», его порядкового номера (указывается арабскими цифрами без знака №), названия вида документа в дательном падеже, его автора, даты и регистрационного индекса. Порядковый номер приложения не указывается, если оно одно.
Например:
Приложение 2
к приказу директора Учреждения
18.12.2019 № 999
– реквизит «Виза». Данный реквизит включает должность лица, визирующего проект документа, его собственноручную подпись, расшифровку подписи и дату (оформляется в формате ДД.ММ.ГГГГ) (ч. 3 п. 61, ч. 5 п. 46 Инструкции № 4) и проставляется ниже реквизита «Подпись» на лицевой стороне последнего листа первого экземпляра документа слева. Проекты распорядительных документов допускается визировать на оборотной стороне последнего листа первого экземпляра документа. При согласовании писем и других исходящих документов визы оформляются на копиях, остающихся в деле (п. 61 Инструкции № 4).
При необходимости оформления нескольких виз они располагаются одна под другой в порядке визирования.
Например:
Начальник отдела кадров
Подпись Н.Б. Скворцова
20.02.2020
Зав. отделом документоведения
Подпись Е.В. Безгубенко
20.02.2020
Главный бухгалтер
Подпись Е.Н. Макурина
20.02.2020
Юрисконсульт
Подпись О.Е. Ананьева
20.02.2020
При отсутствии свободного места визы оформляются на обороте последнего листа документа или на отдельном листе и при размножении документа не воспроизводятся. При наличии листа согласования на месте, предусмотренном для размещения визы, делается отметка, оформляемая по правилам, установленным ч. 12 п. 60 Инструкции № 4;
– реквизит «Гриф согласования». Он проставляется ниже реквизита «Виза» и оформляется только при наличии экспертной комиссии структурного подразделения. Включает в себя наименование должности лица, визирующего проект документа, его собственноручную подпись, расшифровку подписи и дату.
Например:
Начальник отдела кадров
Подпись Н.Б. Скворцова
20.02.2020
Образец приказа о внесении дополнений в Положение об учетной политике приведен далее.
ПРИКАЗ
30.12.2019 № 124
УО «Бюджетник»
г. Минск
Об учетной политике
Во исполнение требований ст. 9 Закона № 57-З и решения собрания учредителей,
ПРИКАЗЫВАЮ:
1. Внести дополнения и изменения в Положение об учетной политике, изложив его в новой редакции.
2. Утвердить:
2.1. Прилагаемое Положение об учетной политике УО «Бюджетник» в новой редакции для применения с 1 января 2020 г. (далее – Положение).
2.2. Структуру бухгалтерии УО «Бюджетник» (приложение 1 к Положению).
2.3. Типовые бухгалтерские записи (проводки) (приложение 2 к Положению).
2.4. Программные продукты с использованием электронного документооборота и электронной цифровой подписи (ЭЦП) (приложение 3 к Положению).
2.5. Рабочий план счетов УО «Бюджетник» (приложение 4 к Положению).
2.6. График документооборота (приложение 5 к Положению).
2.7. Формы ПУД и порядок их оформления (приложение 6 к Положению).
2.8. Форматы документов в электронном виде и вид (виды) материального носителя (носителей) для хранения документов в электронном виде и место хранения электронных дел и отдельных документов в электронном виде до их передачи в архив или выделения к уничтожению (приложение 7 к Положению).
2.9. Перечень документов, относящихся к бланкам строгой отчетности (БСО), место, порядок их хранения (приложение 8 к Положению).
2.10. Регистры бухгалтерского учета (приложение 9 к Положению).
2.11. Табель отчетности (приложение 10 к Положению).
2.12. Перечень лиц, имеющих право подписи документов, и образцы их подписей (приложение 11 к Положению).
2.13. График проведения инвентаризации (приложение 12 к Положению).
2.14. Положение по инвентаризации активов, собственного капитала и обязательств УО «Бюджетник» (приложение 13 к Положению).
3. Настоящий приказ вступает в силу с 1 января 2020 г.
4. Контроль за исполнением настоящего приказа возложить на главного бухгалтера Пампушкину М.Н.
Директор Е.П. Ананьев
С приказом ознакомлены:
Главный бухгалтер Подпись
М.Н. Пампушкина
Подпись
УТВЕРЖДЕНО
приказ директора
УО «Бюджетник»
30.12.2019 № 124
ПОЛОЖЕНИЕ об учетной политике УО «Бюджетик»
I. Организационно-технический аспект
1. Форма бухгалтерского учета
1. Учет хозяйственных операций ведется с использованием регистров, отражающих отраслевую специфику Учреждения, предназначенных для систематизации и накопления информации, содержащейся в первичных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности:
– в разрезе статей бюджетной классификации;
– в целях контроля исполнения сметы расходов;
– в целях соблюдения казначейской системы исполнения бюджетов;
– в целях выделения в учете кассовых и фактических расходов.
Основание: БдК6; Закон № 57-З.
2. Учреждением применяется мемориально-ордерная форма ведения бухгалтерского учета в соответствии с Инструкцией № 157 в бухгалтерской программе «_____» с использованием типовых бухгалтерских записей (проводок), предусмотренных в ней и приведенных в приложении 2 к Положению*.
<*> Не приводится.
Основание: абз 23 ст. 1, абз. 5 п. 4 ст. 9 Закона № 57-З; Инструкция № 10116-9898; Инструкция № 15.
Возможные варианты
Ведение бухгалтерского учета осуществляется по ___.
– полной журнально-ордерной форме счетоводства с ручной обработкой информации;
– сокращенной журнально-ордерной форме счетоводства с ручной обработкой информации;
– полной журнально-ордерной форме счетоводства с автоматизированной обработкой информации в программе (указывается программный продукт);
– сокращенной журнально-ордерной форме счетоводства автоматизированной обработкой информации в программе (указывается программный продукт);
– мемориально-ордерной форме с ручной обработкой информации;
– мемориально-ордерной форме с автоматизированной обработкой информации в программе (указывается программный продукт);
– комбинированной форме счетоводства (частичная автоматизация в программном продукте и частично ручная обработка).
3. При ведении бухгалтерского учета и составлении бухгалтерской отчетности используется программный продукт «_______», который имеет (не имеет) сетевую версию. Доступ к программе осуществляется через пароль, информацию о котором предоставляет главный бухгалтер. При ведении бухгалтерского учета, составлении и представлении управленческой, бухгалтерской, налоговой и статистической отчетности используются другие программные продукты с использованием электронного документооборота и ЭЦП. Информация о таких продуктах и лицах, имеющих право ЭЦП, приведена в приложении 3 к Положению*.
<*> Не приводится.
Основание: Закон № 113-З9.
2. Рабочий план счетов
1. Перечень объектов бухгалтерского учета устанавливается Рабочим планом счетов (приложение 4 к Положению*), разработанным на основании Плана счетов, в котором предусмотрены аналитические счета для ведения налогового и управленческого учета по счетам первого и второго порядка.
<*> Не приводится.
Основание: абз. 3 п. 4 ст. 9 Закона № 57-З; п. 3 Инструкции № 5010.
2. В Учреждении аналитический учет расходов ведется по видам внебюджетных средств в соответствии с постановлением № 20811 и регулируется Инструкцией № 15712.
3. Учет денежных средств, иных активов, обязательств и затрат, поступивших от разных источников финансирования, ведется раздельно.
3. Формы ПУД
1. Под ПУД понимается документ, на основании которого хозяйственная операция отражается на счетах бухучета, составленный в момент ее совершения, а если это не представляется возможным, непосредственно после ее совершения. ПУД оформляется каждая хозяйственная операция (абз. 13 ст. 1, п.п. 1 и 5 ст. 10 Закона № 57-З).
2. Хранение ПУД, регистров бухгалтерского учета, отчетности и других документов, связанных с ведением бухгалтерского учета и составлением отчетности, осуществляется в течение сроков, установленных законодательством РБ.
Основание: п. 1 ст. 18 Закона № 57-З; ч. 1 п. 218, п. 238 Инструкции № 4; гл. 12 Перечня № 14013.
3. Перечнем № 36014 определены формы ПУД, обязательные к применению.
Хозяйственные операции, по которым законодательством не предусмотрены формы ПУД, оформляются ПУД по самостоятельно разработанным формам (приложение 2 к Положению).
Для оформления хозяйственных операций, по которым законодательством установлены формы ПУД, не являющиеся обязательными к применению, используются ____________.
Основание: абз. 4 п. 4 ст. 9, п.п. 2 и 4 ст. 10 Закона № 57-З.
Возможные варианты:
– формы ПУД, утвержденные ____________ (акт республиканского органа государственного управления, которым утверждены формы ПУД);
– следующие формы ПУД, утвержденные __________ (акт республиканского органа государственного управления, которым утверждены формы ПУД): ________ (перечень используемых форм);
– следующие формы ПУД, утвержденные ____________ (акт республиканского органа государственного управления, которым утверждены формы ПУД): __________ (перечень используемых форм). Формы ПУД ______________ (перечисление) не используются, применяются самостоятельно разработанные формы ПУД (приложение 2 к Положению);
– самостоятельно разработанные формы ПУД (приложение 2 к Положению).
4. Каждая хозяйственная операция подлежит оформлению ПУД. ПУД − документ, на основании которого хозяйственная операция отражается на счетах бухгалтерского учета. Работники бухгалтерии в соответствии с их должностными обязанностями проверяют поступающие ПУД по форме (заполнение всех реквизитов, правильность пересчета натуральных показателей в стоимостные, правильность внесенных исправлений и.т.п.) и содержанию (законность документированных операций, логическая увязка отдельных показателей и т.д.). Документы, составленные с нарушением установленного порядка их оформления, должны возвращаться для их доработки и правильного оформления.
5. ПУД, подтверждающий совершение хозяйственной операции, составляется участником хозяйственной операции единолично в следующих случаях:
– выполнения работ (оказания услуг) по публичному договору, заключенному подрядчиком (исполнителем) и заказчиком в письменной форме, в котором предусмотрено оформление ПУД, подтверждающих выполнение работ (оказание услуг), единолично;
– временного владения и пользования или временного пользования имуществом по договору аренды (временного владения и пользования имуществом по договору финансовой аренды (лизинга), заключенному арендодателем (лизингодателем) и арендатором (лизингополучателем) в письменной форме, в котором предусмотрено оформление ПУД, подтверждающих временное владение и пользование или временное пользование имуществом, единолично;
– купли-продажи материальных активов, выполнения работ и оказания услуг через автозаправочные станции.
Основание: постановление № 1315.
6. ПУД составляются на бумажном носителе или в форме электронного документа согласно п. 7 ст. 10 Закона № 57-З. ПУД, составленный в форме электронного документа, оформляются в соответствии с требованиями Закона № 113-З. В приложении 7 к Положению* приведены форматы документов в электронном виде и вид (виды) материального носителя (носителей) для хранения документов в электронном виде и место хранения электронных дел и отдельных документов в электронном виде до их передачи в архив или выделения к уничтожению.
<*> Не приводится.
Основание: ч. 1 п. 218 Инструкции № 4.
7. Денежные и расчетные документы, финансовые и кредитные обязательства без подписи главного бухгалтера считаются недействительными и не должны приниматься к исполнению.
8. Обработанные первичные бухгалтерские документы накапливаются у исполнителей в соответствии с номенклатурой дел Учреждения и сдаются для хранения в архив в соответствии с графиком документооборота.
Основание: Перечень № 140.
9. Порядок использования и бухгалтерского учета БСО в Учреждении осуществляется в соответствии с Инструкцией № 19616. Ответственность за сохранность и использование БСО защиты возлагается на главного бухгалтера.
Перечень документов, относящихся к БСО, место, порядок их хранения и использования приведены в приложении 8 к Положению*.
<*> Не приводится.
Основание: п. 3 Методические указания № 5917; п. 3 Инструкции № 196; Инструкция № 5818; Закон № 278-З19; п.п. 22, 23 Правил № 97020.
4. Документооборот
1. ПУД создаются в организации исполнителями и поступают в бухгалтерию для обработки в соответствии с графиком документооборота, приведенном в приложении 5 к Положению*. Главный бухгалтер осуществляет контроль за соблюдением порядка обработки бухгалтерской информации и графика документооборота.
<*> Не приводится.
Основание: выпуск 1 ЕКСД21 в части должностных обязанностей главного бухгалтера.
5. Регистры бухгалтерского учета
1. Учетная информация, содержащаяся в ПУД, в котором производятся регистрация, накопление и систематизация учетной информации, содержащейся в ПУД, в натуральных и стоимостных показателях или в стоимостных показателях.
2. Проверенные и принятые к бухгалтерскому учету ПУД систематизируются по датам совершения операций в хронологической последовательности и отражаются накопительным способом в программе «______________» в регистрах бухгалтерского учета, формы которых приведены в приложении 9 к Положению*.
<*> Не приводится.
Основание: абзацы 18 и 23 ст. 1, абз. 5 п. 4 ст. 9, ст. 11 Закона № 57-З; ЕКСД; ст. 194 ТК22.
6. Отчетность
1. Отчетность – система стоимостных показателей об активах, обязательствах, собственном капитале, доходах, расходах организации, а также иная информация, отражающая финансовое положение организации на отчетную дату, финансовые результаты деятельности и изменения финансового положения организации за отчетный период. В состав бухгалтерской отчетности в соответствии с Инструкцией № 2223 входят:
– форма 1 «Бухгалтерский баланс» (приложение 2 к Инструкции № 22);
– форма 2 «Отчет об исполнении бюджетной сметы» (приложение 3 к Инструкции № 22);
– форма 3 «Отчет об исполнении бюджетной сметы на капитальное строительство» (приложение 4 к Инструкции № 22);
– приложение к форме 3 «Расходование средств, выделенных на финансирование капитального строительства» (приложение 5 к Инструкции № 22);
– форма 4 «Отчет об исполнении сметы доходов и расходов средств от приносящей доходы деятельности бюджетной организации» (приложение 6 к Инструкции № 22);
– форма 5 «Отчет о движении основных средств, отдельных предметов в составе оборотных средств» (приложение 7 к Инструкции № 22);
– форма 6 «Отчет о движении материальных ценностей» (приложение 8 к Инструкции № 22);
– форма 7 «Отчет о поступлении и расходовании средств государственных целевых бюджетных фондов» (приложение 9 к Инструкции № 22);
– форма 8 «Отчет об исполнении бюджетной сметы государственного внебюджетного фонда» (приложение 10 к Инструкции № 22);
– форма 9 «Отчет об использовании средств целевого назначения и иных средств» (приложение 11 к Инструкции № 22);
– форма 15 «Отчет о недостачах и хищениях имущества» (приложение 13 к Инструкции № 22);
– форма 16 «Пояснительная записка».
2. Бюджетная отчетность в объеме форм, предусмотренных Инструкцией № 22, представляется в сроки, устанавливаемые Комитетом по образованию Мингорисполкома г. Минска. Формы бухгалтерской отчетности заполняются в соответствии с требованиями законодательства предусмотренными в них показателями. Перечень форм отчетности, сроки порядок их представления приведены в Табеле отчетности (приложение 9 к Положению*).
<*> Не приводится.
Основание: Инструкция № 22.
7. Система внутреннего контроля
1. Система внутреннего контроля – совокупность методов управления, организационных мер, методик и процедур, состоит из следующих элементов: контрольной среды; процесса оценки рисков хозяйственной деятельности; информационных систем, связанных с процессом подготовки бухгалтерской (финансовой) отчетности; контрольных действий; процесса оценки и анализа функционирования системы внутреннего контроля. Контрольными действиями являются:
− санкционирование. Для этих целей в приложение 10 к Положению* приведен перечень лиц, имеющих право подписи документов. Такой перечень в отношении конкретного исполнителя с образцами подписей указанных лиц находится у исполнителей и обновляется по мере смены таких лиц;
− проверка выполнения;
− обработка информации;
− проверка физического наличия и состояния объектов (проводится в виде плановых и внеплановых инвентаризаций);
− разделение обязанностей, закрепленных в должностных инструкциях.
<*> Не приводится.
Пояснение. Оформление некоторых операций, к примеру, выдача денежных средств из кассы организации, отпуск материальных активов со склада и др., осуществляется на основании ПУД, подписанных должностным лицом (лицами) в соответствии с его (их) должностной инструкцией.
Основание: Инструкция № 11724; абзацы 9–11, 13 ч. 12 п. 3 Инструкции № 58.
2. Расчеты по счетам в обслуживающем банке осуществляются с помощью программного продукта «Клиент-банк». Владелец личного ключа и ЭЦП – главный бухгалтер. Лимит остатка денежных средств в кассе и сдача выручки Учреждением устанавливается самостоятельно и утверждается приказом руководителя. Величина лимита корректируется по мере необходимости. Отчеты об использовании полученных под отчет сумм представляются в бухгалтерию Учреждения в порядке и сроки, приведенные в приложение 11 к Положению*. Все наличные денежные средства, а также БСО хранятся в сейфе помещения кассы, который по окончании работы кассы закрывается ключом и опечатывается. Помещение кассы сдается под охрану.
<*> Не приводится.
Основание: Инструкция № 117.
3. В Учреждении применяются следующие меры для поддержания безопасного функционирования:
– усиление мер контроля по хранению и доступу к документации, внимательное ознакомление и изучение ответственными лицами подписываемых ими документов;
– контроль движения имущества и активов организации работниками бухгалтерии;
– защита внутренней отчетности Учреждении, информации, являющейся конфиденциальной и не подлежащей разглашению.
4. Активы и обязательства подлежат инвентаризации. При проведении инвентаризации их фактическое наличие сопоставляется с данными бухгалтерского учета. Порядок проведения инвентаризации активов и обязательств учреждения путем:
– сопоставления с данными бухгалтерского учета;
– с целью соблюдения принципа осмотрительности, выявления активов и обязательств, частично потерявших свое первоначальное назначение (потребительские свойства) и устаревших морально;
– выявления сверхнормативных и неиспользуемых активов и обязательств в целях их учета и последующей реализации или списания;
– проверки обязательств с целью правильного формирования доходов и расходов будущих периодов, резервов предстоящих платежей, а также достоверности сумм дебиторской и кредиторской задолженности и т.д.;
– проверки образования и использования источников собственных средств, средств целевого финансирования и т.д.
Основание: п. 1 ст. 13 Закона № 57-З; п. 3 Инструкции № 18025.
5. Инвентаризация проводится в соответствии с графиком проведения инвентаризации (приложение 12 к Положению*).
<*> Не приводится.
Основание: ч.ч. 2, 3 п. 8 Инструкции № 180.
6. Методики проведения инвентаризации, в т.ч. с применением средств автоматизации и соответствующих весоизмерительных приборов, а также порядок урегулирования выявленных по результатам инвентаризации расхождений и др. приведены в Положении по инвентаризации активов, собственного капитала и обязательств Учреждения (приложение 13 к Положению*).
<*> Не приводится.
Пояснение. В Положении по инвентаризации активов и обязательств Учреждения прописываются:
– методика инвентаризации топлива в баках транспортных средств. Как правило, в настоящее время используются колибровочные приборы и топливомеры. При этом закрепляется величина погрешности при замерах, которая зависит от объема баков транспортных средств;
– порядок инвентаризации лекарственных средств в аптечках транспортных средств с целью контроля срока годности и подлежащие утилизации;
– порядок инвентаризации отходов, в т.ч. шин, отработанных масел и т.п., с учетом класса вредности.
Основание: абз. 6 п. 4 ст. 9, ст. 13 Закона № 57-З; ч.ч. 2 и 3 п. 8 Инструкции № 180, Инструкция № 1726.
8. Доходы организации и финансирование
1. Структура финансирования Учреждения.
Бюджетное финансирование Учреждение получает из местного бюджета.
Кроме бюджетного финансирования источниками финансирования финансово-хозяйственной деятельности в Учреждении являются:
– доходы от производственной деятельности;
– безвозмездные поступления средств в рамках благотворительной, гуманитарной помощи;
– проценты банка.
2. Оказываемые Учреждением платные услуги реализуются по тарифам, утвержденным руководителем Учреждения с учетом ценовой политики Учреждения. Размер тарифа каждой услуги подтверждается плановой сметой.
Основание: Указ № 7227; Инструкция № 828; Положение № 64129.
II. Методический аспект
1. Основные средства
1. Учреждением в качестве основных средств принимаются к бухгалтерскому учету активы, имеющие материально-вещественную форму, при одновременном выполнении следующих условий признания:
1) активы предназначены для использования в деятельности организации, в т.ч. в производстве продукции, при выполнении работ, оказании услуг, для управленческих нужд организации, а также для предоставления во временное пользование (временное владение и пользование), за исключением случаев, установленных законодательством;
2) организацией предполагается получение экономических выгод от использования активов;
3) активы предназначены для использования в течение периода продолжительностью более 12 месяцев;
4) организацией не предполагается отчуждение активов в течение 12 месяцев с даты приобретения;
5) первоначальная стоимость активов может быть достоверно определена.
2. К основным средствам в качестве инвентаря, хозяйственных принадлежностей, инструмента относятся объекты, перечисленные в группах «Инструмент», «Инвентарь и принадлежности» приложения к постановлению № 16130.
Основание: п.п. 3, 4 Инструкции № 6031; п. 1 Инструкции № 6332, ОКРБ 020-200233; Разъяснение34.
Возможные варианты:
– превышения стоимостного критерия (указать);
– соответствия установленному технологическому критерию (указать);
– иные варианты.
3. Переоценка основных средств на 1 января производится в отношении всех объектов с периодичностью один раз в год на 1 января года, следующего за отчетным.
Основание: подп. 1.1 Указа № 62235; п. 1 Инструкции № 162/131/3736.
Возможные варианты:
– производится в отношении всех объектов при превышении критерия существенности изменения стоимости имущества. Критерий существенности изменения стоимости имущества устанавливается в размере: _______;
– производится в отношении всех объектов с периодичностью ________;
– иные варианты.
4. Учреждение начисляет амортизацию по следующим правилам:
4.1. Амортизация начисляется один раз в конце года с отражением уменьшения фонда в основных средствах.
Основание: п.п. 32 и 45 Инструкции № 37/18/637.
4.2. Годовая сумма амортизации начисляется в конце года независимо от того, в каком месяце года объекты введены в эксплуатацию.
Основание: п. 34 Инструкции № 37/18/6.
4.3. Амортизация не начисляется:
– в году выбытия объекта;
– в году, следующем за годом, когда остаточная стоимость объекта стала равной нулю.
Основание: п. 36 Инструкции № 37/18/6.
4.4. Начисляется амортизация исходя из нормативного срока службы линейным способом. Нормативные сроки службы основных средств приведены в приложении к постановлению № 161.
Основание: п. 37 Инструкции № 37/18/6.
4.5. При линейном способе годовая сумма амортизационных отчислений определяется путем умножения амортизируемой стоимости на рассчитанную годовую норму амортизационных отчислений либо делением амортизируемой стоимости на нормативный срок службы в годах.
Основание: п. 39 Инструкции № 37/18/6.
4.6. Годовая норма амортизации каждого объекта рассчитывается как величина, обратная нормативному сроку службы объекта.
Основание: п. 28 Инструкции № 37/18/6.
4.7. Норма амортизации рассчитывается в процентах с двумя знаками после запятой, а при компьютерной обработке информации – не менее чем с шестью знаками после запятой.
Основание: п. 31 Инструкции № 37/18/6.
2. Нематериальные активы
1. Учреждением в качестве нематериальных активов принимаются к бухгалтерскому учету активы, не имеющие материально-вещественной формы, при выполнении следующих условий признания:
1) активы идентифицируемы, т.е. отделимы от других активов организации;
2) активы предназначены для использования в деятельности организации, в т.ч. в производстве продукции, при выполнении работ, оказании услуг, для управленческих нужд организации, а также для предоставления в пользование;
3) организация предполагает получение экономических выгод от использования активов и может ограничить доступ других лиц к данным выгодам;
4) активы предназначены для использования в течение периода продолжительностью более 12 месяцев;
5) организацией не предполагается отчуждение активов в течение 12 месяцев с даты приобретения;
6) первоначальная стоимость активов может быть достоверно определена.
2. Нематериальные активы принимаются к бухгалтерскому учету по субсч. 019 «Прочие основные средства» сч. 01 «Основные средства» по первоначальной стоимости на основании акта о приеме-передаче нематериальных активов по форме согласно приложению 2 к постановлению № 2338.
Основание: п. 11 Инструкции № 2539.
3. Отдельные предметы в составе средств в обороте
1. К отдельным предметам в составе оборотных средств (далее – предметы) относятся:
1.1. Предметы, служащие менее одного года, независимо от их стоимости.
1.2. Предметы независимо от срока их службы, стоимость единицы (комплекта) которых на дату приобретения не превышает величины, установленной учетной политикой организации, в пределах лимита, определяемого Минфином.
Исключение составляют сельскохозяйственные машины и орудия, строительные механизированные инструменты, рабочий, племенной и продуктивный скот (независимо от вида животных), библиотечные фонды, сценическо-постановочные средства и оборудование, которые относятся к основным средствам независимо от их стоимости.
1.3. Предметы независимо от их стоимости и срока службы:
1.3.1. Орудия лова (тралы, неводы, сети, снасти, мережи и т.п.).
1.3.2. Специальная одежда, специальная обувь, предохранительные принадлежности в соответствии с законодательством.
1.3.3. Белье, постельные принадлежности, полотенца, одежда и обувь для выдачи контингенту в организациях здравоохранения, просвещения, социального обеспечения и других организациях.
1.3.4. Форменная одежда, одежда и обувь, предназначенные для выдачи работникам в соответствии с законодательством.
1.3.5. Специальные инструменты, специальные приспособления (инструменты и приспособления целевого назначения, предназначенные для серийного и массового производства определенных изделий или для изготовления индивидуального заказа), сменное оборудование (многократно используемые в производстве приспособления к основным средствам и другие устройства, обусловленные специфическими условиями изготовления продукции).
1.3.6. Посуда, кухонный и столовый инвентарь и принадлежности.
1.3.7. Технологическая тара – тара, многократно используемая для хранения ТМЦ на складах и (или) непосредственно в технологическом процессе (контейнеры для транспортировки отдельных деталей, поддоны и т.д.).
1.3.8. Сплавной трос, сезонные дороги, усы и временные ветки лесовозных дорог, временные здания в лесу со сроком эксплуатации до двух лет (передвижные обогревательные домики, котлопункты, пилоточные мастерские, бензозаправки) и иные подобные объекты.
Основание: п. 1 Инструкции № 60.
2. Сумма налога на добавленную стоимость по основным средствам, нематериальным активам, товарам, другим активам (далее – товары), работам, услугам, приобретенным (ввезенным) за счет средств соответствующего бюджета и (или) средств от приносящей доходы деятельности, относимая на увеличение стоимости этих товаров, работ, услуг, отражается по дебету соответствующего субсчета сч. 01 «Основные средства», 04 «Оборудование, строительные материалы для капитального строительства и материалы для научных исследований», 05 «Животные на выращивании и откорме», 06 «Материалы и продукты питания», 07 «Отдельные предметы в составе оборотных средств», 08 «Затраты на производство», 20 «Расходы по бюджету», 21 «Прочие расходы» и других счетов и к-ту соответствующего субсчета сч. 10 «Текущие счета по бюджету», 11 «Текущие счета по внебюджетным средствам», 15 «Расчеты с поставщиками и покупателями», 16 «Расчеты с подотчетными лицами», 17 «Расчеты с разными дебиторами и кредиторами» и других счетов.
Основание: п. 1.1 Инструкции № 2440.
3. При ввозе предметов, по которым предоставляются льготы по налогам и таможенным платежам, приходуются по стоимости, включая предоставленные льготы.
4. Учет запасов
1. К материальным запасам относятся строительные материалы, принадлежащие учреждению, оборудование к установке, материалы, продукты питания, топливо, ГСМ, корма, фураж, тара, запасные части к машинам и оборудованию, продукция и изделия подсобных хозяйств, молодняк животных и животные на откорме, материалы для учебных и научных целей, а также материалы длительного использования и на лабораторном испытании, спецоборудование для договорных научно-исследовательских работ.
Основание: Методические указания № 59.
2. При одновременном приобретении нескольких видов материальных запасов расходы, связанные с их приобретением, распределяются пропорционально договорной цене приобретаемых материалов.
3. Оприходование ветоши, полученной от списания мягкого инвентаря, отражается по текущей оценочной стоимости.
4. Содержание драгоценных металлов, входящих в состав оборудования, приборов, инструментов, покупных комплектующих изделий и иных средств, определяются после их списания. При этом в учетных документах учинять запись: «Находятся драгоценные металлы, содержание которых будет определено после списания».
Основание: п. 34 Инструкции № 3441.
Возможные варианты:
– находятся драгоценные металлы, содержание которых будет определено после списания;
– не предусматривать данную запись в учетной политике.
5. Учет затрат на изготовление готовой продукции, выполнение работ, оказание услуг
1. Учет расходов по формированию себестоимости ведется раздельно по группам видов услуг (работ) по приносящей доход деятельности. Перечень прямых, накладных и общехозяйственных расходов Учреждения приведен в приложении 14 к Положению*.
<*> Не приводится.
Основание: п. 17 Положения № 641.
2. При осуществлении Учреждением приносящей доходы деятельности, аналогичной финансируемой за счет средств бюджета основной деятельности, распределение косвенных расходов осуществляется исходя из пропорции (удельного веса в общем объеме) по планируемым объемным показателям (количество обслуживаемых, занимаемая площадь, время эксплуатации помещения и др.), применяемым при осуществлении данного вида экономической деятельности, приведенном в приложении 15 к Положению*.
<*> Не приводится.
Основание: п.п. 18 и 19 Положения № 641.
Пояснение: в Инструкции № 157 косвенные расходы именуются накладными расходами. К ним относятся расходы, которые в момент их возникновения не могут быть отнесены непосредственно на определенный вид деятельности, определенный вид изделий или продукции в случаях, когда имеется несколько источников финансирования или вырабатывается несколько видов продукции. В соответствии с учетной политикой организации базой распределения накладных (косвенных) расходов в зависимости от конкретных условий могут быть заработная плата, занимаемые площади, израсходованные материалы, численность контингента, источники финансирования и др. (п. 10 Инструкции № 157).
III. Ценообразование
1. Формирование аспектов учетной политики для целей ценообразования формируется с учетом требований Закона № 419-З42, Указа № 23243, Указа № 59044, Указа № 22345, постановления № 22946, постановления № 8847, постановления № 39548 и др.
2. Осуществлять закупки с учетом особенностей, приведенных в таблице 2.
Таблица 2
|
Виды закупок |
Источник финансирования закупки |
Предмет закупки |
Статус заказчика |
Основные применяемые НПА |
|
Государственные (абз. 3 ст. 1 Закона № 419-З) |
Госбюджет и государственные внебюджетные фонды |
Любые товары, работы, услуги, кроме закупаемых при строительстве (исключение – централизованные госзакупки медизделий) |
Получатели бюджетных средств и средств государственных внебюджетных фондов |
Указ № 590, Закон № 419-З |
|
За счет собственных средств (п.п. 1.1 и 5-1 постановления № 229) |
Любой, кроме госбюджета и государственных внебюджетных фондов |
Любые товары, работы, услуги, кроме предусмотренных перечнем (приложение 1 к постановлению № 229) |
Госорганы, госорганизации и иные приравненные к ним лица |
Постановление № 229 |
|
В строительстве (подпункты 1.1 и 1.2 Указа № 223) |
Любой, кроме средств иностранных инвесторов |
Товары, работы, услуги при строительстве (исключение – централизованные госзакупки медизделий) |
Любые заказчики |
Указ № 223, постановление № 88 |
3. Порядок формирования и применения отпускных цен и тарифов бюджетными организациями, осуществляющими предпринимательскую деятельность по производству и (или) продаже (поставке) товаров, выполнению работ, оказанию услуг на территории РБ, разрабатывается и утверждается в учетной политике.
4. Для целей ценообразования бюджетной организации закрепляются:
4.1. Методика формирования отпускных цен на товары и тарифы на услуги (работы).
4.2. Затраты, включаемые в плановую себестоимость, определяемую организацией самостоятельно, если иное не установлено законодательством. При этом могут использоваться отраслевые рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) с учетом принятой организацией учетной политики.
4.3. Принцип расчета затрат, включаемых в себестоимость, рассчитываемых по нормам (нормативам), утверждаемым организацией, если иное не установлено законодательством.
4.4. Порядок определения и распределения накладных и прочих расходов.
4.5. Формирование отпускных цен и тарифов с учетом налогов и неналоговых платежей согласно законодательству.
4.6. Особенности калькулирования.
4.7. Плановые калькуляции, прейскуранты и реестры цен (тарифов), протоколы согласования, расчеты отдельных видов затрат, необходимые для определения и установления отпускных цен (тарифов) (составляются по образцам, утвержденным руководителем).
Общие положения.
Обоснование: Закон № 255-З49; Инструкция № 11150.
IV. Учетная политика для целей налогового учета
1. Учетная политика формируется в соответствии с НК51, которым предусмотрены различные варианты порядка исчисления налогов. Для целей НК под учетной политикой для организаций, ведущих учет в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, понимается документ, утвержденный приказом руководителя организации. Для других организаций данный термин не определен
Обоснование: ст. 333 НК.
1. Налог на добавленную стоимость (далее – НДС)
1. Определение момента фактической реализации товаров (работ, услуг), имущественных прав.
Обоснование: ст. 121 НК.
2. Вычетам подлежат предъявленные плательщику суммы НДС при приобретении товаров (работ, услуг), имущественных прав независимо от даты проведения расчетов за приобретаемые товары (работы, услуги), имущественные права либо уплаченные плательщиком при ввозе товаров на территорию РБ после их отражения в бухгалтерском учете и книге покупок в случае, если ведение книги покупок осуществляется плательщиком. Ведение книги покупок устанавливается учетной политикой организации. Книга покупок ведется по установленной форме и заполняется в установленном порядке. Организация вправе в течение налогового периода предусмотреть в учетной политике ведение книги покупок. В этом случае ведение книги покупок осуществляется до окончания соответствующего налогового периода.
Обоснование: ч.ч. 2 и 3 п. 4 ст. 132 НК; постановление № 252.
Распределение налоговых вычетов производится:
– методом раздельного учета;
– методом удельного веса.
Выбранный организацией метод должен быть указан в учетной политике организации.
Основание. п.п. 1 и 2 ст. 134 НК.
2. Налог на прибыль
Выручка от внебюджетной деятельности от реализации на возмездной основе товаров (работ, услуг), имущественных прав отражается на дату признания ее в бухгалтерском учете независимо от даты проведения расчетов по ним с соблюдением принципа (метода) начисления в порядке, установленном законодательством РБ.
По договорам, в которых сумма обязательств выражена в белорусских рублях эквивалентно сумме в иностранной валюте, выручка от реализации на возмездной основе товаров (работ, услуг), имущественных прав принимается в белорусских рублях по официальному курсу Нацбанка РБ, установленному на дату признания ее в бухгалтерском учете, а в случаях, когда дата определения величины обязательства предшествует дате исполнения обязательств по оплате или совпадает с этой датой, – в подлежащей оплате сумме в белорусских рублях.
Под датой определения величины обязательства по договору понимается дата, на которую в соответствии с законодательством или соглашением сторон определяется подлежащая оплате сумма в белорусских рублях по обязательствам по договору, выраженным в белорусских рублях в сумме, эквивалентной сумме в иностранной валюте.
Дата отражения выручки от реализации товаров определяется в соответствии с учетной политикой организации, но не может быть позже:
– даты их отпуска покупателю (получателю или организации, осуществляющей перевозку (экспедирование) товаров, или организации связи), если продавец не осуществляет доставку (транспортировку) товаров либо не производит затрат по доставке (транспортировке);
– в иных случаях наиболее ранней из следующих дат: даты передачи покупателю (получателю) либо даты передачи организации, осуществляющей перевозку (экспедирование) товаров, оплату услуг которой производит покупатель.
Обоснование: п. 7 ст. 168 НК.
3. Ведение раздельного учета при применении льгот.
Плательщики ведут учет выручки и затрат, учитываемых при налогообложении, по операциям, прибыль от которых освобождается от налога на прибыль или подлежит обложению налогом на прибыль по пониженным налоговым ставкам, а также по операциям, по которым предусмотрен отличный от общеустановленного порядок учета прибыли (убытков). При этом:
– прямые затраты, которые на основании первичных учетных документов непосредственно связаны с той или иной операцией, а также затраты, распределенные в порядке, определенном законодательством о бухгалтерском учете и отчетности, относятся к соответствующей операции прямым счетом без распределения;
– косвенные затраты, а также проценты по кредитам (займам) и инвестиционный вычет, которые на основании первичных учетных документов непосредственно не могут быть отнесены к той или иной операции, распределяются между операциями пропорционально сумме выручки от реализации товаров, работ (услуг), имущественных прав и внереализационных доходов, уменьшенной на суммы налогов и сборов, исчисляемых из выручки, полученной по соответствующим операциям, или пропорционально иному критерию распределения, определенному согласно учетной политике организации, принятой для расчета себестоимости реализованной продукции (работ, услуг). Такое распределение косвенных затрат производится нарастающим итогом с начала года.
Обоснование: п. 2 ст. 182 НК.
1Закон от 12.07.2013 № 57-З «О бухгалтерском учете и отчетности» (далее – Закон № 57-З).
2План счетов бухгалтерского учета бюджетных организаций, утв. постановлением Минфина от 22.04.2010 № 50.
3Национальный стандарт бухгалтерского учета и отчетности «Учетная политика организации, изменения в учетных оценках, ошибки», утв. постановлением Минфина от 10.12.2013 № 80 (далее – НСБУ № 80).
4Правила аудиторской деятельности «Существенность в аудите», утв. постановлением Минфина от 06.03.2001 № 24.
5Инструкция по делопроизводству в государственных органах, иных организациях, утв. постановлением Минюста от 19.01.2009 № 4 (далее – Инструкция № 4).
6Бюджетный кодекс.
7Инструкция о порядке организации бухгалтерского учета бюджетными организациями и централизованными бухгалтериями, обслуживающими бюджетные организации, утв. постановлением Минфина от 08.02.2005 № 15 (далее – Инструкция № 15).
8Инструкция по организации учета журнально-ордерной формы счетоводства для бюджетных учреждений и организаций Академии наук СССР, утв. Распоряжением Президиума Академии наук СССР от 20.06.1975 № 10116-989 и согласованная с Минфином СССР (согласие от 10.06.1975 № 41-05).
9Закон от 28.12.2009 № 113-З «Об электронном документе и электронной цифровой подписи» (далее – Закон № 113-З).
10Инструкция по применению типового плана счетов бухгалтерского учета, утв. постановлением Минфина от 29.06.2011 № 50.
11Постановление Минфина от 31.12.2008 № 208 «О бюджетной классификации Республики Беларусь».
12Инструкция о порядке бухгалтерского учета расходов в бюджетных организациях, утв. постановлением Минфина от 31.12.2009 № 157 (далее – Инструкция № 157).
13Перечень типовых документов Национального архивного фонда Республики Беларусь, образующихся в процессе деятельности государственных органов, иных организаций и индивидуальных предпринимателей, с указанием сроков хранения, утв. постановлением Минюста от 24.05.2012 № 140 (далее – Перечень № 140).
14Перечень первичных учетных документов, утв. постановлением Совмина от 24.03.2011 № 360.
15Постановление Минфина от 12.02.2018 № 13 «О единоличном составлении первичных учетных документов и признании утратившим силу постановления Министерства финансов Республики Беларусь от 21 декабря 2015 г. № 58».
16Инструкция о порядке использования и бухгалтерского учета бланков строгой отчетности, утв. постановлением Минфина от 18.12.2008 № 196 (далее – Инструкция № 196).
17Методические указания о порядке учета материальных запасов учреждениями и организациями, состоящими на бюджете, утв. постановлением Минфина от 11.12.1997 № 59 (далее – Методические указания № 59).
18Инструкция о порядке заполнения товарно-транспортной накладной и товарной накладной, утв. постановлением Минфина от 30.06.2016 № 58 (далее – Инструкция № 58).
19Закон от 14.08.2007 № 278-З «Об автомобильном транспорте и автомобильных перевозках».
20Правила автомобильных перевозок грузов, утв. постановлением Совмина от 30.06.2008 № 970.
21Выпуск 1 Единого квалификационного справочника должностей служащих (ЕКСД) «Должности служащих для всех видов деятельности» (приложение 1 к постановлению Минтруда от 30.12.1999 № 159 (далее – ЕКСД).
22Трудовой кодекс.
23Инструкция о порядке составления и представления бухгалтерской отчетности по средствам бюджетов и средствам от приносящей доходы деятельности бюджетных организаций, утв. постановлением Минфина от 10.03.2010 № 22 (далее – Инструкция № 22).
24Инструкция о порядке ведения кассовых операций и порядке расчетов наличными денежными средствами в белорусских рублях на территории Республики Беларусь, утв. постановлением Нацбанка от 19.03.2019 № 117 (далее – Инструкция № 117).
25Инструкция по инвентаризации активов и обязательств, утв. постановлением Минфина от 30.11.2007 № 180 (далее – Инструкция № 180).
26Инструкция о порядке инвентаризации отходов производства, утв. постановлением Минприроды от 29.02.2008 № 17.
27Указ Президента от 25.02.2011 № 72 «О некоторых вопросах регулирования цен (тарифов) в Республике Беларусь».
28Инструкция о порядке составления, рассмотрения и утверждения бюджетных смет, смет доходов и расходов внебюджетных средств бюджетных организаций, бюджетных смет государственных внебюджетных фондов, утв. постановлением Минфина от 30.01.2009 № 8.
29Положение о порядке формирования внебюджетных средств, осуществления расходов, связанных с приносящей доходы деятельностью, направлениях и порядке использования средств, остающихся в распоряжении бюджетной организации, утв. постановлением Совмина от 19.07.2013 № 641 (далее – Положение № 641).
30Постановление Минэкономики от 30.09.2011 № 161 «Об установлении нормативных сроков службы основных средств и признании утратившими силу некоторых постановлений Минэкономики» (далее – постановление № 161).
31Инструкция по бухгалтерскому учету основных средств в бюджетных организациях, утв. постановлением Минфина от 31.10.2012 № 60 (далее – Инструкция № 60).
32Инструкция по бухгалтерскому учету отдельных предметов в составе оборотных средств бюджетными организациями, утв. постановлением Минфина от 01.04.2004 № 63.
33Общегосударственный классификатор (ОКРБ 020-2002).
34Разъяснение специалистов Минфина, размещенные на официальном сайте Минфина (http://minfin.gov.by/treatment/faq/tag/36).
35Указ Президента от 20.10.2006 № 622 «О вопросах переоценки основных средств, доходных вложений в материальные активы, объектов незавершенного строительства и оборудования к установке».
36Инструкция о порядке переоценки основных средств, доходных вложений в материальные активы, оборудования к установке, утв. постановлением Минэкономики, Минфина и Минстройархитектуры от 05.11.2010 № 162/131/37.
37Инструкция о порядке начисления амортизации основных средств и нематериальных активов, утв. постановлением Минэкономики, Минфина и Минстройархитектуры от 27.02.2009 № 37/18/6 (далее – Инструкция № 37/18/6).
38Постановление Минфина от 22.04.2011 № 23 «Об установлении форм акта о приеме-передаче основных средств, акта о приеме-передаче нематериальных активов и утверждении Инструкции о порядке заполнения акта о приеме-передаче основных средств и акта о приеме-передаче нематериальных активов».
39Инструкция по бухгалтерскому учету нематериальных активов в бюджетных организациях, утв. постановлением Минфина от 30.04.2012 № 25.
40Инструкция о порядке отражения в бухгалтерском учете налога на добавленную стоимость бюджетными организациями, утв. постановлением Минфина от 30.04.2019 № 24.
41Инструкция о порядке использования, учета и хранения драгоценных металлов и драгоценных камней, утв. постановлением Минфина от 15.03.2004 № 34.
42Закон от 13.07.2012 № 419-З «О государственных закупках товаров (работ, услуг)» (далее – Закон № 419-З).
43Указ Президента от 05.05.2009 № 232 «О некоторых вопросах проведения аукционов (конкурсов)».
44Указ Президента от 31.12.2013 № 590 «О некоторых вопросах государственных закупок товаров (работ, услуг)» (далее – Указ № 590).
45Указ Президента от 07.06.2019 № 223 «О закупках товаров (работ, услуг) при строительстве» (далее – Указ № 223).
46Постановление Совмина от 15.03.2012 № 229 «О совершенствовании отношений в области закупок товаров (работ, услуг) за счет собственных средств» (далее – постановление № 229).
47Постановление Совмина от 31.01.2014 № 88 «Об организации и проведении процедур закупок товаров (работ, услуг) и расчетах между заказчиком и подрядчиком при строительстве объектов» (далее – постановление № 88).
48Постановление Совмина от 15.06.2019 № 395 «О реализации Закона Республики Беларусь «О внесении изменений и дополнений в Закон Республики Беларусь «О государственных закупках товаров (работ, услуг)».
49Закон от 10.05.1999 № 255-З «О ценообразовании».
50Инструкция о порядке установления и применения регулируемых цен (тарифов), утв. постановлением Минэкономики от 22.07.2011 № 111.
51Налоговый кодекс (НК).
52Постановление МНС от 03.01.2019 № 2 «Об исчислении и уплате налогов, сборов (пошлин), иных платежей» (далее – постановление № 2).